
Publié le 05 novembre 2026, le chiffre d’affaires mondial de la DRAM a progressé de 369 % sur un an au T3 2026, porté par la forte demande de mémoire destinée aux accélérateurs d’IA et aux centres de données. Le prix de vente moyen a atteint 1,9 $ par gigabit, soit un huitième de gigaoctet, selon le Global Memory Tracker T3 2026 de Counterpoint Research.
Parts de marché et évolution des produits
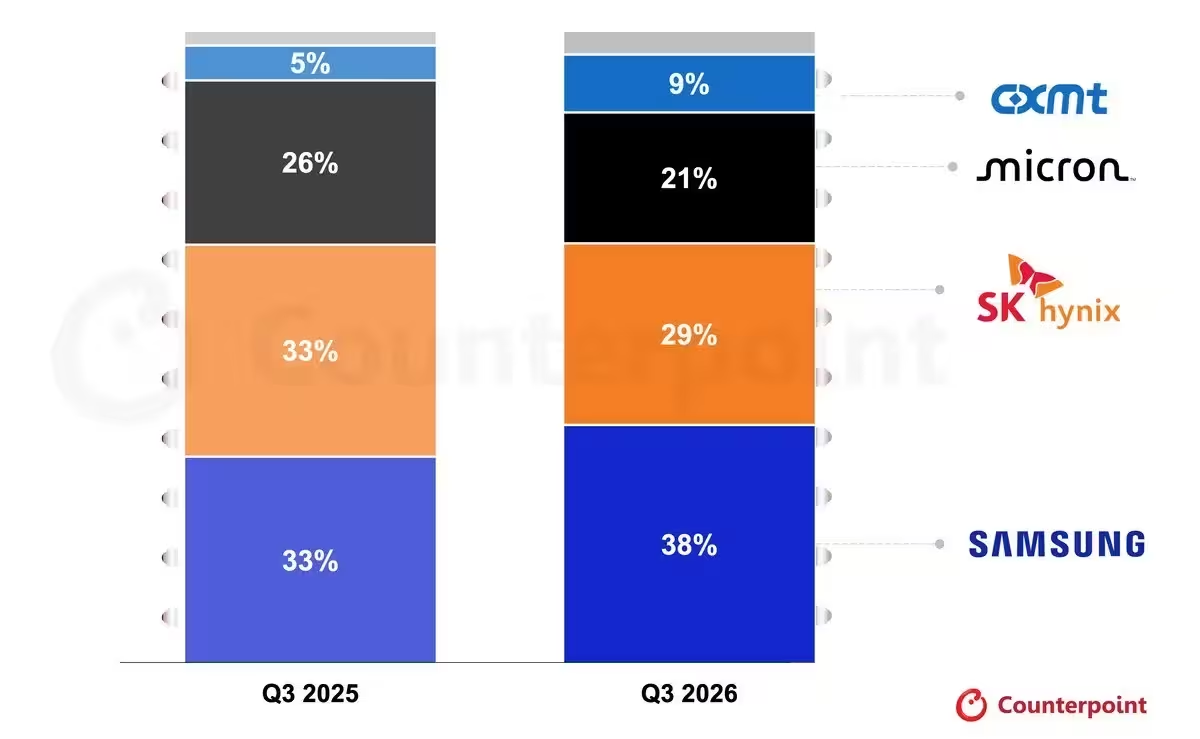
La Corée du Sud s’est imposée comme le principal bénéficiaire régional. Samsung détenait 38 % du marché de la DRAM, devant SK hynix avec 29 % et l’américain Micron avec 21 %. Le chinois CXMT représentait 9 % du marché. Counterpoint souligne que le chiffre d’affaires de SK hynix a progressé de plus de 40 % d’un trimestre sur l’autre, mais Samsung affiche actuellement de meilleures performances globales. CXMT a augmenté son chiffre d’affaires par rapport au T3 de l’année dernière, tout en cédant un point de part de marché par rapport au T2 2026.
Counterpoint met également en lumière une transition technologique qui influe sur ces positions. SK hynix dominait auparavant les ventes de HBM3E, mais la demande se déplace vers la HBM4, un segment sur lequel Samsung est actuellement en tête. CXMT prévoit de lancer la production de masse de HBM3E l’année prochaine et reste donc en retrait des leaders sur ce point.
Types de mémoire, demande et prix
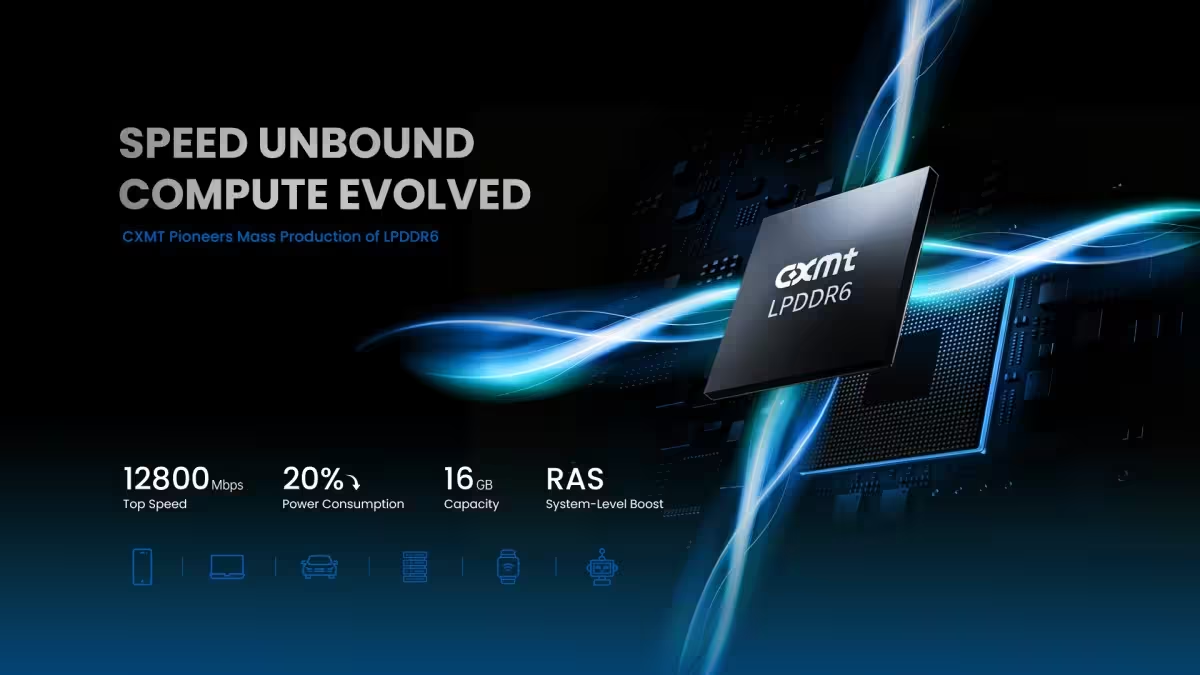
Les différentes formes d’IA génèrent des besoins distincts en mémoire. Counterpoint indique que l’essor de l’IA agentique a stimulé la demande de DDR et de LPDDR, utilisées comme mémoire vive système, à la différence de la HBM, généralement employée sur les cartes d’accélérateurs d’IA. La demande annuelle de DDR a augmenté de 500 % et celle de LPDDR de 400 %. CXMT a été le premier à lancer la production de masse de LPDDR6, et certaines unités du Xiaomi 18 Fold embarquent de la LPDDR6 dans leur configuration 16 Go, tandis que les versions 12 Go utilisent de la LPDDR5X. Counterpoint précise que la LPDDR6 de CXMT est utilisée dans certains Xiaomi 18 Fold.
La HBM reste le segment le plus rentable de la DRAM : les revenus issus de la HBM ont presque doublé par rapport au même trimestre de l’année précédente, même si ceux de la DDR et de la LPDDR progressent plus rapidement. La hausse des prix de la DRAM a commencé à ralentir au T3 par rapport au premier semestre 2026, mais les tarifs restent élevés et devraient le demeurer à court terme.
MS Hwang, directeur de recherche chez Counterpoint Research, a déclaré : « Les prix de la mémoire devraient rester soutenus l’année prochaine. Les prix de la HBM, qui étaient en retard sur ceux de la DRAM standard cette année, sont désormais en train de les rattraper. Les accords à long terme soutiennent les prix et l’offre restera limitée, car les grandes nouvelles usines ne commenceront pas leur production avant 2028. »

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires
Aucun commentaire pour l'instant. Soyez le premier.