

Résumé
Les chiffres ont évolué rapidement dans les derniers mois de 2025 : Samsung s'est discrètement hissé de nouveau au sommet du marché DRAM. Ce n'était pas un rebond éphémère. L'entreprise a enregistré 19,1 milliards de dollars de revenus DRAM au quatrième trimestre, ce qui lui a permis d'obtenir une part de marché mondiale de 36,6 %, selon Omdia.
Une croissance de 40,6 % d'un trimestre à l'autre. Phrase courte. Cette flambée a fait l'essentiel du travail. L'industrie dans son ensemble s'est également étendue — les ventes DRAM du T4 ont atteint 52,47 milliards de dollars, soit environ 30 % de plus que le troisième trimestre. La demande et les prix ont progressé simultanément, et les gagnants ont été les fabricants disposant des produits adéquats au bon endroit.
Contexte du marché DRAM
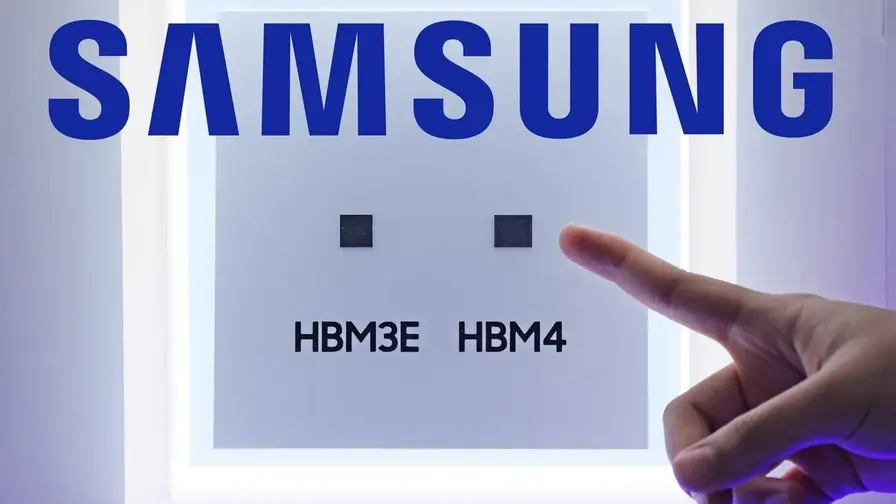
Qu'est-ce qui a changé depuis que Samsung avait perdu la tête plus tôt en 2025 ? D'abord : le mix produit. Les ventes de Samsung ont été soutenues par des mémoires serveur et IA à forte valeur ajoutée comme la HBM3E et une gamme solide d'offres DDR5. Ces composants se vendent à prix premium dans les centres de données et pour les déploiements d'intelligence artificielle. Le prix moyen de vente (ASP) de la DRAM a bondi d'environ 40 % alors que les acheteurs se hâtaient de reconstituer leurs stocks et que les charges de travail cloud et IA s'accéléraient.
SK Hynix est resté proche derrière avec une part de revenus de 32,9 %, générant environ 17,2 milliards de dollars de ventes DRAM — une hausse saine de 25,2 % d'un trimestre à l'autre. Micron est repassé en troisième position, sa part tombant à 22,9 % contre 25,8 % au T3. Et la chinoise CXMT a enregistré une part de 4,7 %, une présence modeste mais visible dans un marché désormais autant façonné par des dynamiques géopolitiques d'approvisionnement que par la seule capacité technique brute.

Analyse stratégique : au-delà des chiffres
Les chiffres racontent une histoire ; la stratégie en raconte une autre. Le rebond de Samsung n'était pas seulement dû aux vents porteurs du marché. Il reflète des paris délibérés sur des segments mémoire premium utilisés pour le calcul IA et les serveurs hyperscale. Les mémoires à haute bande passante comme la HBM3E et la DDR5 de nouvelle génération sont aujourd'hui les segments où se concentrent les marges. Samsung a également profité d'une discipline de prix améliorée dans l'ensemble de l'industrie, ce qui a contribué à élever les ASP.
Attendez-vous à ce que la lutte pour les marges se déplace vers de nouvelles architectures : Samsung prévoit déjà de monter en volume la HBM4 et des lignes DDR5 à plus haute capacité tout en poussant le LPDDR5X basse consommation pour les charges mobiles et automobiles.
Pourquoi le mix produit compte
Les marchés de la mémoire ne sont plus uniquement déterminés par le coût par gigaoctet ; la valeur se mesure désormais en performance par watt, latence, densité et intégration système. Les clients hyperscale et les fournisseurs de solutions IA paieront une prime pour des blocs mémoire qui réduisent le coût total de possession (TCO) et augmentent le rendement des modèles d'IA. Ainsi, la HBM (High Bandwidth Memory) devient critique pour les accélérateurs ML/AI, tandis que la DDR5 à haute capacité soutient les grandes instances mémoire des serveurs cloud.
Performance des fournisseurs et dynamique concurrentielle
Le classement des fournisseurs reflète à la fois la capacité de production et la stratégie produit. Samsung a retrouvé la première place grâce à une combinaison d'investissements industriels, d'alignement du portefeuille produit sur la demande IA/serveur, et d'une meilleure gestion des prix. SK Hynix est resté un concurrent proche, soutenu par sa propre feuille de route HBM et DDR. Micron, bien qu'une force technologique, a vu sa part se réduire, illustrant combien les cycles de production, la capacité et l'adéquation produit/marché déterminent les parts de marché à court terme.
Rôle des acteurs chinois
Les fournisseurs chinois comme CXMT gagnent progressivement en visibilité. Leur part reste modeste comparée aux leaders historiques, mais ils influencent la dynamique concurrentielle régionale et apportent une variable supplémentaire aux stratégies d'approvisionnement mondiales. Les entreprises et gouvernements surveillent ces acteurs en raison d'impacts potentiels sur les chaînes d'approvisionnement, la sécurité des composants et les risques géopolitiques.
Facteurs macroéconomiques et de prix
La hausse simultanée de la demande et des prix au T4 2025 a souligné la sensibilité de la DRAM aux cycles d'inventaire et aux bascules de la demande. Les données montrent que lorsque les fournisseurs limitent volontairement l'expansion capacitaire et améliorent la discipline commerciale, les ASP augmentent rapidement. À l'inverse, une course aux volumes sans contrôle peut rapidement écraser les marges.
Inventaires et décisions d'achat
Les acteurs cloud et les grands opérateurs de centres de données ont commencé à reconstituer leurs stocks en anticipation d'une demande IA soutenue, créant une pression haussière sur les prix. Ces décisions d'achat sont influencées par les prévisions de déploiement d'infrastructures IA, la disponibilité des accélérateurs ML et la roadmap des architectures serveur qui favorisent davantage de mémoire à faible latence et à forte bande passante.
Technologies à suivre : HBM4, DDR5 volumique et LPDDR5X
Plusieurs axes technologiques détermineront les gagnants futurs :
- HBM4 : successeur naturel de la HBM3E, offrant davantage de bande passante et de densité pour les accélérateurs d'IA ; essentiel pour réduire le goulot d'étranglement mémoire dans les modèles à grande échelle.
- DDR5 à haute capacité : augmentation des densités et cycles de production pour répondre aux besoins mémoire des serveurs hyperscale et des instances cloud gourmandes en RAM.
- LPDDR5X basse consommation : ciblant le segment mobile et automobile, ce type de mémoire combine efficacité énergétique et performances élevées, critique pour les appareils edge et les systèmes embarqués.
Impact sur la consommation électrique et le design serveur
La prochaine génération de designs serveurs et d'applications edge valorisera non seulement la capacité brute mais aussi l'efficacité énergétique et la bande passante par watt. Cela se traduira par des gains de performance pour les charges IA par rapport au coût énergétique, un facteur essentiel pour les opérateurs de datacenters soucieux de leur empreinte et des coûts d'exploitation.
Implications pour les acteurs de l'écosystème
Les fournisseurs de puces, les assembleurs de serveurs, et les opérateurs cloud devront aligner leurs roadmaps produits sur ces évolutions mémoire. Les entreprises qui associent échelle manufacturière et leadership produit seront à même de dicter les prix et les parts de marché à court et moyen terme.
Pour les fabricants de serveurs
Les choix d'architecture — par exemple, intégrer davantage de canaux DDR5 ou migrer vers des solutions HBM dans certains accélérateurs — auront des conséquences sur le coût, la dissipation thermique et la complexité des cartes mères. Les fournisseurs doivent évaluer le compromis entre coût initial et bénéfices opérationnels pour leurs clients.
Pour les acteurs cloud et IA
Les entreprises déployant des modèles d'IA à grande échelle doivent privilégier des plateformes mémoire qui minimisent la latence et maximisent le débit. Les fournisseurs de services cloud pourraient proposer des configurations tarifées selon des niveaux de mémoire HBM/DDR pour segmenter l'offre et capturer la valeur additionnelle.
Risques et incertitudes
Plusieurs facteurs pourraient modifier rapidement ce paysage :
- Évolution de la demande IA : un ralentissement des déploiements d'IA ou une optimisation logicielle réduisant les besoins mémoire pourrait inverser la dynamique.
- Accroissement rapide des capacités : si un acteur augmente massivement sa production HBM4 ou DDR5, les prix pourraient se normaliser et compresser les marges.
- Tensions géopolitiques : restrictions à l'exportation, sanctions ou perturbations des chaînes logistiques peuvent redistribuer les cartes entre fournisseurs régionaux.
Scénarios de marché
Dans un scénario haussier, la demande IA continue d'accélérer et la discipline de capacité persiste, les ASP restent élevés et les fournisseurs premium continuent d'accroître leurs marges. Dans un scénario baissier, une montée soudaine des capacités ou un affaiblissement de la demande provoquent une pression sur les prix et une consolidation accrue entre fabricants.
Indicateurs à surveiller
Pour les observateurs du marché, certains signaux seront particulièrement instructifs :
- Rythme d'adoption et d'industrialisation de la HBM4.
- Ramp-up des capacités DDR5 à haute densité chez Samsung, SK Hynix et Micron.
- Taux d'intégration du LPDDR5X dans les produits mobiles et automobiles.
- Évolution des ASP DRAM et des marges brutes trimestrielles des principaux fabricants.
- Décisions d'investissement en usine et annonces de nouvelles technologies de packaging mémoire (interposer, TSV, etc.).
Conclusion et perspectives
Pour les observateurs de l'industrie, la conclusion est simple : le marché DRAM retrouve une dynamique axée sur les produits premium et la demande plateforme plutôt que sur une simple guerre des prix de commodité. Samsung a repris la couronne au T4, mais cette position restera fragile si la demande venait à se tasser ou si de nouveaux concurrents montaient rapidement en puissance.
Surveillez la HBM4, les augmentations de capacité DDR5 et l'adoption du LPDDR5X — ils indiqueront qui construit pour l'ère IA et qui la suit seulement. Les acteurs qui combineront échelle, innovation produit et discipline commerciale seront les mieux placés pour capter la valeur dans ce marché en évolution rapide.
Notes techniques et contexte supplémentaire
Terminologie utile :
- DRAM : mémoire vive dynamique, dominante pour la mémoire système et serveur.
- HBM (High Bandwidth Memory) : mémoire empilée à très large bande passante, privilégiée pour les accélérateurs GPU/AI.
- DDR5 : génération actuelle de mémoire système offrant des débits plus élevés et des densités supérieures à la DDR4.
- LPDDR5X : variante basse consommation de DDR pour mobiles et applications embarquées.
- ASP : prix moyen de vente (« average selling price »), indicateur clé de la rentabilité.
Ces technologies s'intègrent à des écosystèmes complexes incluant packaging avancé, interconnexions haut débit, optimisation logicielle pour la gestion mémoire, et stratégies d'approvisionnement global. Les décisions d'investissement des fabricants influencent directement la disponibilité et les prix, tandis que les besoins des hyperscalers en matière d'IA poussent l'innovation produit.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires (3)
J'ai bossé sur du packaging mémoire, et ouais la HBM4 peut tout bousculer si Samsung passe en volume. Mais si la demande IA cale, ça casse vite.
Vraiment ? CXMT à 4,7% ok, mais la géopolitique peut tout renverser. Où sont les détails inventaires et ramp-up HBM4, j'aimerais voir les tableaux svp
Ça colle, Samsung a parié sur HBM3E et DDR5 haut de gamme, logique. 40% d'ASP c'est énorme, les clouds vont morfler niveau coûts... à suivre