
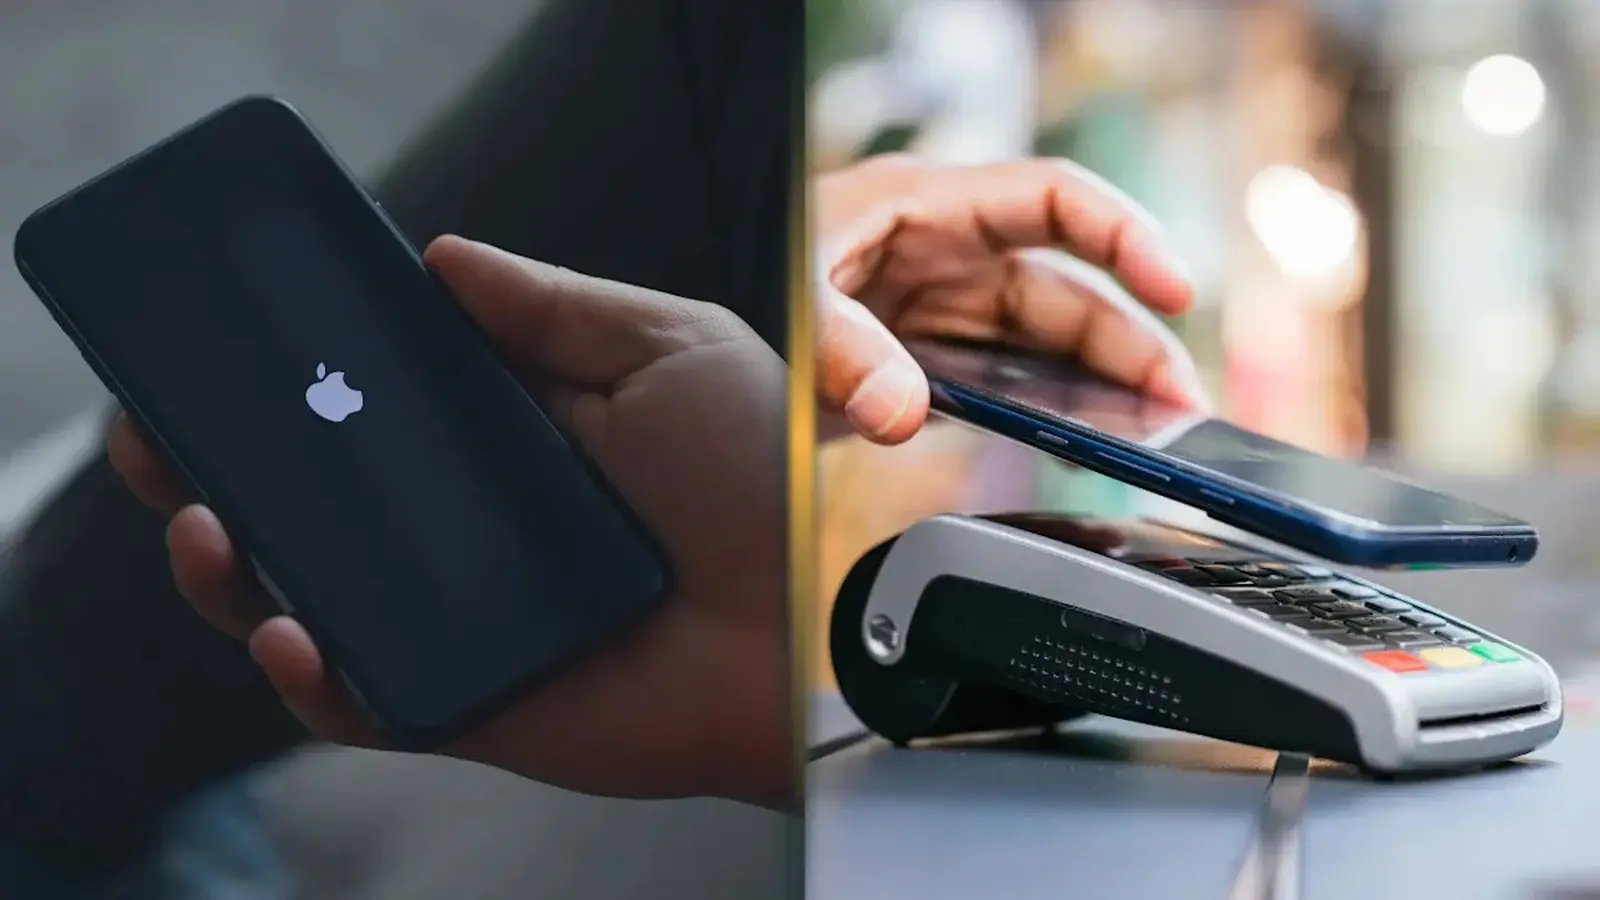
L’Autorité britannique de la concurrence et des marchés propose de contraindre Apple à ouvrir la technologie NFC de l’iPhone aux acteurs tiers et à garantir des frais commercialement viables, nettement inférieurs à ceux pratiqués aujourd’hui.
La CMA indique avoir reçu des retours d’entreprises britanniques selon lesquels « les frais et règles d’Apple empêchent les fintechs britanniques et d’autres entreprises d’innover et de se développer ».
Le régulateur propose deux changements majeurs. Premièrement, Apple devrait donner accès aux deux normes internationales de paiement sans contact : l’élément sécurisé (SE), qui stocke les données sur l’appareil, et l’émulation de carte hébergée (HCE), qui les stocke hors de l’appareil. Apple ne propose actuellement que le SE au Royaume-Uni.
La CMA estime que les éléments recueillis montrent qu’aucune de ces normes ne présente de problème de sécurité intrinsèque et que la prise en charge des deux permettrait aux entreprises britanniques de déployer des services de paiement déjà disponibles dans l’Union européenne.
Deuxièmement, la CMA considère que l’accès doit être commercialement viable. Le régulateur ne fixera pas lui-même les prix, mais a proposé des principes pour déterminer les frais. Il prévoit que les tarifs qui en découleront seront « nettement inférieurs » à ceux actuellement appliqués par Apple, tout en assurant une rémunération équitable à l’entreprise.
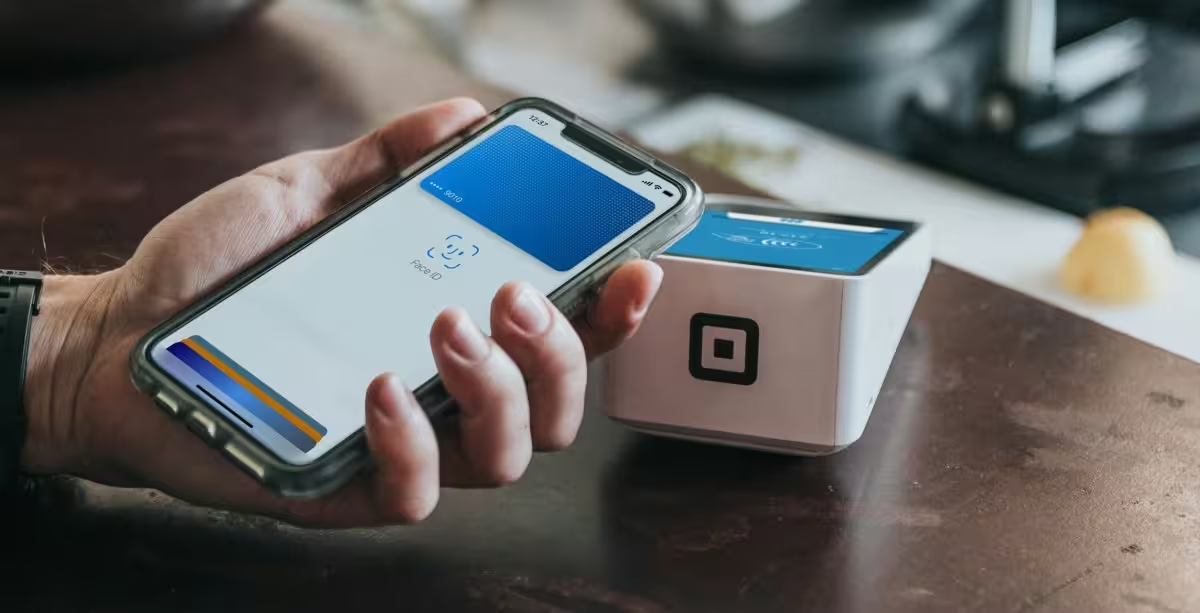
La CMA estime que cette évolution pourrait favoriser le développement d’identités numériques et d’outils de vérification de l’âge, de clés numériques pour voitures, hôtels et lieux de travail, de billets et titres de transport, ainsi que de programmes de fidélité, au-delà des seules applications de paiement.
Le régulateur cite l’exemple de l’Union européenne où, six mois après l’accord d’Apple prévoyant un accès NFC pour les paiements, Vipps a lancé la première application de paiement alternative, suivie de PayPal, Klarna, Curve et BBVA. Au Royaume-Uni, la CMA souligne que « pas une seule entreprise n’a lancé un produit de type portefeuille numérique pour concurrencer celui d’Apple ».
La CMA relève que les paiements sans contact représentent désormais 39 % de l’ensemble des paiements au Royaume-Uni, contre 3 % il y a dix ans, et que plus de 60 % des adultes utilisent un portefeuille numérique, Apple Wallet étant le plus populaire.
Apple a répondu par l’intermédiaire d’un porte-parole qui a déclaré à Reuters : « Nous ne pensons pas que la CMA devrait obliger Apple à adopter une approche offrant des protections moindres en matière de confidentialité et de sécurité », ajoutant que l’entreprise « continuera à collaborer de manière constructive afin de parvenir à une solution dans le meilleur intérêt de ses utilisateurs ».
La consultation de la CMA prendra fin le 17 novembre. Cette proposition constitue une exigence de conduite au titre de la loi britannique de 2024 sur les marchés numériques, la concurrence et les consommateurs. Elle s’applique à Apple, désignée comme entreprise disposant d’un statut de marché stratégique pour sa plateforme mobile.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires
Aucun commentaire pour l'instant. Soyez le premier.