

Les puces mémoire font soudain la une pour 2026 : les prix augmentent, les accords d'approvisionnement évoluent et les fabricants de smartphones se préparent à des choix difficiles. Si les derniers rapports sont exacts, la stratégie de Samsung pourrait contraindre Apple à l'une des options les moins populaires — augmenter le prix des iPhone.
Pourquoi les coûts de mémoire pourraient pousser le prix des iPhone à la hausse
Au cours des derniers mois, les prix des puces mémoire ont fortement bondi, une tendance que les analystes s'attendent à voir se poursuivre l'année prochaine. Cette pression sur les coûts laisse aux constructeurs trois options nettes : réduire les spécifications des composants, absorber des marges en baisse ou répercuter le surcoût sur les consommateurs. Pour une entreprise comme Apple, chaque voie comporte des compromis significatifs, tant sur le plan commercial que sur l'expérience utilisateur.
Ce qui rend la situation particulièrement délicate, c'est l'évolution de l'approche de Samsung en matière de contrats mémoire. Selon plusieurs rapports, la division mémoire de Samsung se serait éloignée des engagements à long terme pour son unité mobile, privilégiant désormais des accords trimestriels qui reflètent de plus près les prix du marché. Ce virage implique que la division mobile de Samsung pourrait désormais supporter des coûts de composants plus élevés en période de hausse — et il envoie aussi un signal fort : Samsung privilégie la valeur du marché plutôt que des remises internes substantielles.

Samsung et SK Hynix sont parmi les principaux fournisseurs d'Apple pour la RAM et la mémoire flash, et les accords d'achat à long terme d'Apple avec ces fournisseurs expirent apparemment. Des sources affirment que ces fournisseurs augmenteront les prix de la mémoire pour Apple à partir de janvier 2026. Si Samsung refuse de proposer des tarifs mémoire inférieurs pour ses propres appareils destinés au marché, il paraît peu probable qu'il offre des conditions particulièrement favorables à Apple non plus.
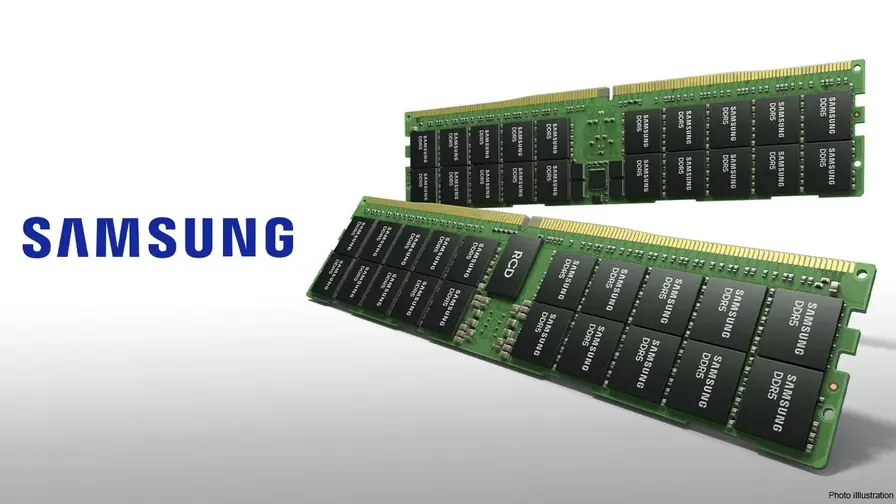
Sur le calendrier : le responsable mobile de Samsung, TM Roh, devrait rencontrer le CEO de Micron pour sécuriser la mémoire destinée à la série Galaxy S26. Samsung pourrait même accepter des hausses de prix pour son modèle phare afin d'assurer l'approvisionnement — un indicateur supplémentaire de la rareté relative des composants et de la montée des tensions sur le marché des semiconducteurs.
Pour Apple, les conséquences sont claires mais pénibles. L'entreprise peut :
- Augmenter les prix des iPhone en 2026 pour préserver les performances et les marges,
- Réduire la RAM ou le stockage sur certains modèles afin de maintenir les prix au détail, ou
- Absorber le coût supplémentaire et laisser ses marges se contracter, au moins temporairement.
Le choix d'Apple dépendra de l'ampleur de la hausse des prix mémoire et de la façon dont les pressions concurrentielles se manifesteront. Quoi qu'il en soit, la dynamique des puces mémoire — pilotée par des acteurs tels que Samsung, SK Hynix et Micron — est devenue un levier central dans la fixation des prix des smartphones, et les consommateurs pourraient en ressentir l'impact au moment de l'achat l'année prochaine.
Contexte du marché de la mémoire
Le marché de la mémoire (DRAM et NAND) est cyclique : il est fortement influencé par la capacité d'investissement des fabricants, l'évolution de la demande des centres de données, des PC et des smartphones, ainsi que par les contraintes de production. Après des années d'excès de capacité et de pression sur les prix, le secteur a connu une consolidation et une rationalisation des investissements, ce qui rend les cycles d'offre/demande plus volatils.
Depuis 2023, la demande pour la mémoire a augmenté sous l'effet conjugué de la reprise des ventes de smartphones haut de gamme, de l'accélération des déploiements de serveurs cloud et de la propagation des applications d'intelligence artificielle qui tirent fortement parti de la mémoire vive. En parallèle, les investissements en nouvelles capacités (CAPEX) et les difficultés d'accélération des lignes de production peuvent limiter l'offre, ce qui a pour effet de pousser les prix vers le haut lorsque la demande augmente plus vite que l'offre.
Les principaux acteurs
Quelques groupes dominent le marché mondial de la mémoire : Samsung Electronics, SK Hynix, Micron Technology, Western Digital et Kioxia (pour la mémoire flash). Samsung reste le leader en parts de marché globales sur la DRAM et la NAND, ce qui lui donne un pouvoir de fixation partiel des prix et la marge de manœuvre pour modifier ses propres politiques commerciales internes, comme l'utilisation d'accords trimestriels versus contrats à long terme.
Mécanismes de fixation des prix et types de contrats
Les prix de la mémoire peuvent être négociés via plusieurs instruments : contrats à long terme avec des tarifs fixes, accords à prix indexés sur le marché, ou achats spot trimestriels. Les contrats à long terme donnent de la visibilité aux fabricants d'appareils, mais peuvent devenir désavantageux si les prix du marché baissent fortement. À l'inverse, les accords trimestriels réduisent l'engagement mais exposent le fabricant à une volatilité plus forte des coûts. La récente évolution vers des cycles plus courts chez certains fournisseurs comme Samsung reflète cette dynamique et peut redistribuer le risque au sein de la chaîne d'approvisionnement.
Impacts pour les fabricants de smartphones
Les fabricants de smartphones opèrent dans un environnement où les marges sont déjà challengées par la R&D, la conception, le marketing et la distribution. Quand un composant clé comme la RAM ou la mémoire flash voit son prix augmenter, les équipes produit et finance doivent reconsidérer la structure tarifaire et la proposition produit. Plusieurs stratégies sont possibles : ajuster la gamme produit, fragmenter les versions de stockage, recourir à d'autres fournisseurs, ou accepter une compression des marges pour préserver la compétitivité.
Options stratégiques détaillées pour Apple
Apple dispose d'options stratégiques spécifiques en raison de son positionnement premium, de son écosystème et de sa capacité à piloter l'expérience utilisateur :
- Augmenter le prix de vente moyen (ASP) : Apple pourrait choisir d'augmenter légèrement les tarifs des iPhone 2026, en misant sur la fidélité de la clientèle et la valeur perçue des nouveautés (puce, caméra, écran), tout en préservant les configurations RAM/stockage attendues par les utilisateurs haut de gamme.
- Reconfigurer les variantes produit : Apple peut maintenir les prix d'entrée et diminuer la RAM ou la capacité de stockage sur certains modèles d'entrée de gamme, tout en offrant des options payantes pour monter en capacité, ce qui protège le prix affiché mais modifie l'offre produit.
- Absorber partiellement le surcoût : Apple pourrait réduire provisoirement sa marge opérationnelle pour conserver sa politique de prix, en attendant que les prix mémoire se stabilisent, en misant sur le volume et les ventes d'écosystème (services, accessoires) pour compenser.
- Négocier des contrats pluriannuels ou diversifier les sources : Apple peut tenter de sécuriser des tarifs via des contrats à long terme, mais cela nécessite des concessions en termes de volumes ou d'engagements financiers. Alternativement, la diversification des fournisseurs (plus de Micron, plus de SK Hynix, etc.) peut répartir le risque, bien que la capacité reste un goulot d'étranglement.
Chaque option présente des risques : une hausse de prix peut freiner la demande, une réduction des spécifications peut nuire à la perception de la qualité, et absorber les coûts affecte la rentabilité. Apple devra donc arbitrer en fonction de ses prévisions de demande, de sa force de marque et de la pression concurrentielle, notamment de Samsung, Google et des acteurs chinois comme Xiaomi et Huawei.
Analyse technique : RAM, NAND et impact sur l'expérience utilisateur
Techniquement, la RAM (DRAM) et la mémoire de stockage (NAND/flash) ont des rôles distincts. La RAM influence la capacité de multitâche, la fluidité des applications en arrière-plan et la performance des fonctionnalités avancées (par exemple, l'édition vidéo sur mobile). La NAND définit la capacité de stockage utilisateur et la vitesse d'accès aux données (selon la technologie UFS ou NVMe et les versions associées).
Réduire la RAM peut se traduire par des chargements d'applications plus fréquents et une moindre capacité à garder des tâches en mémoire, ce qui impacte directement l'expérience utilisateur, surtout sur des appareils haut de gamme qui visent à offrir une fluidité irréprochable. Diminuer l'espace de stockage sans options d'extension (comme c'est le cas chez Apple) force les utilisateurs à gérer plus étroitement leurs données ou à acheter des versions supérieures, ce qui peut affecter la satisfaction client.
Les fabricants jonglent donc entre coût par gigaoctet (€/Go), évolution des formats (LPDDR4X, LPDDR5, LPDDR5X pour la RAM ; UFS 3.1, UFS 4.0 pour le stockage) et contraintes thermiques/consommation. Les gains en efficacité énergétique et en densité obtenus via des générations de mémoire plus avancées peuvent atténuer les hausses de coûts, mais ces technologies coûtent souvent plus à l'unité au lancement.
Conséquences pour les consommateurs et le marché
Si Apple décide d'augmenter les prix des iPhone, l'effet se fera sentir sur le panier d'achat, surtout pour les modèles Pro dont la configuration mémoire et le stockage sont des éléments différenciants. Une autre conséquence possible est l'accentuation de la segmentation du marché : les consommateurs sensibles au prix se tourneront vers des modèles moins chers ou vers des marques concurrentes, tandis que les acheteurs premium pourraient être prêts à payer le surcoût pour des performances et une intégration système supérieures.
Sur le long terme, des hausses durables des coûts de la mémoire peuvent accélérer des tendances comme l'allongement des cycles de mise à jour (les utilisateurs gardent leur appareil plus longtemps), le marché de l'occasion en expansion, et un intérêt accru pour les offres de services et d'abonnement (stockage cloud, services de sauvegarde) qui compensent la réduction d'espace local. Les acteurs du retail et les opérateurs télécoms ajusteront aussi leurs promotions et offres de reprise pour stimuler le renouvellement.
Perspectives pour 2026 et recommandations opérationnelles
Les perspectives pour 2026 dépendent de plusieurs variables : l'évolution de la demande globale de smartphones et de data centers, la capacité d'investissement des fabricants de mémoire, et des facteurs macroéconomiques comme l'inflation et les coûts logistiques. Plusieurs scénarios restent plausibles :
- Scénario modéré : les prix mémoire se stabilisent au second semestre 2026 grâce à une augmentation de l'offre et à une demande ralentie; les fabricants étalent les hausses et limitent l'impact sur le consommateur.
- Scénario tendu : la demande dépasse l'offre, poussant les prix à la hausse durable; les OEM augmentent les prix ou réduisent les configurations.
- Scénario externe : un événement géopolitique, une interruption de chaîne d'approvisionnement ou une nouvelle demande massive pour l'IA provoque des pics de prix et des ruptures temporaires.
Pour les entreprises et les responsables supply chain, il est recommandé de : sécuriser plusieurs sources d'approvisionnement, envisager des couvertures contractuelles équilibrées (mélange d'engagements longue durée et d'achats spot), investir dans l'optimisation des designs pour réduire la dépendance à la mémoire la plus coûteuse, et maintenir une communication transparente avec les équipes marketing afin de gérer la perception client en cas d'ajustement tarifaire.
Éléments d'autorité et pistes de confirmation
Les informations récentes proviennent d'analyses industrielles et de rapports de marché qui montrent des tendances de prix ascendantes sur la DRAM et la NAND. Pour une vérification plus approfondie, consultez les publications d'analystes du secteur des semiconducteurs, les rapports trimestriels des fabricants (Samsung Electronics, SK Hynix, Micron) et les estimations de cabinets spécialisés en supply chain. Ces sources permettent de croiser les signaux de marché (inventaires, taux d'utilisation des usines, CAPEX annoncé) et d'affiner les prévisions.
Conclusion
La montée des prix des puces mémoire place les fabricants de smartphones devant des arbitrages difficiles en 2026. La décision de Samsung d'ajuster ses contrats mémoire et la fin des accords à long terme entre Apple et ses fournisseurs renforcent l'incertitude. Apple dispose de plusieurs leviers — hausse de prix, reconfiguration produit, absorption de coûts — mais chacun aura des conséquences commerciales et sur l'expérience utilisateur. En fin de compte, la dynamique des puces mémoire va peser sur la tarification des smartphones et les choix stratégiques des constructeurs, et les consommateurs devront suivre ces évolutions pour anticiper l'impact sur leur pouvoir d'achat et les options disponibles.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires (3)
Pas surprenant. Les cycles mémoire font le yoyo, faut s'attendre à des hausses prix ou moins de stockage. Wait and see.
Wow, hausse mémoire = hausse iPhone? Pas cool… si Apple augmente de trop, je passe à l'occasion ou autre marque, franchement.
Si c'est vrai, Apple va devoir faire des choix durs. Mais pourquoi Samsung verrait pas d'accords préférentiels? j'suis sceptique, trop de rumeurs.