

Résumé
Huawei n'a pas simplement pris une légère avance l'année dernière ; l'entreprise a réalisé une percée nette. Les chiffres parlent d'eux-mêmes : les ventes en ligne de montres connectées pour adultes en Chine ont atteint 21,34 millions d'unités en 2025, en hausse de 15,6 % par rapport à 2024. Le chiffre d'affaires a progressé encore plus rapidement — 24,48 milliards de yuans, soit une augmentation de 50,8 % — alors que le prix de vente moyen a grimpé à 1 147 yuans.
Comment Huawei a pris de l'avance
Comment Huawei a-t‑il réussi à se démarquer ? La société a enregistré une hausse des ventes de 46,8 % en glissement annuel et a capté 24,5 % des ventes en ligne en unités, gagnant 5,2 points de part de marché. Ce succès n'est pas le fruit d'un unique modèle dominant, mais d'un réajustement stratégique du portefeuille pour répondre à différents besoins d'utilisateurs : la gamme FIT pour un port quotidien et fin ; la Watch 5 intégrant une intelligence HarmonyOS plus poussée et des capteurs de santé enrichis ; la GT 6 destinée aux sportifs et aux longues autonomies ; et l'Ultimate 2 conçue pour un usage extérieur robuste et haut de gamme.
Intégration HarmonyOS : un facteur décisif
L'intégration de HarmonyOS s'est révélée déterminante. Huawei a tissé ses appareils portables avec les téléphones, les objets connectés domestiques et même des systèmes médicaux, créant ainsi un effet d'entraînement qui dépasse le simple matériel. Les fonctions adaptées aux personnes âgées et le suivi de qualité médicale ont permis à la marque de s'étendre au segment senior — pas seulement en ajoutant des clients, mais en créant de nouveaux cas d'usage pour la santé connectée et la télésurveillance.

Positions des principaux acteurs
Apple occupe confortablement la deuxième place avec 16,5 % des ventes unitaires en ligne, améliorant sa part de 5,7 points. La gamme 2025 d'Apple — S11, SE 3 et Ultra 3 — a tracé le contour de sa stratégie : la S11 a bénéficié de subventions et d'un attrait large, tandis que l'Ultra 3 ciblait les acheteurs premium. Apple a dominé la tranche de prix supérieure — elle a capté plus de 60 % des ventes au‑delà de 3 000 yuans et environ 40 % du revenu total du marché.
La stratégie d'Apple
Apple conserve un avantage fort sur le plan des marges et de l'écosystème premium. Sa maîtrise du positionnement tarifaire, de la distribution et du marketing lui permet de concentrer la part la plus élevée des revenus du marché des montres connectées. L'intégration étroite avec iOS, l'App Store et les services (santé, paiement, notifications) renforce la fidélité et justifie des prix supérieurs sur les segments haut de gamme.
Le jeu de la valeur par Xiaomi
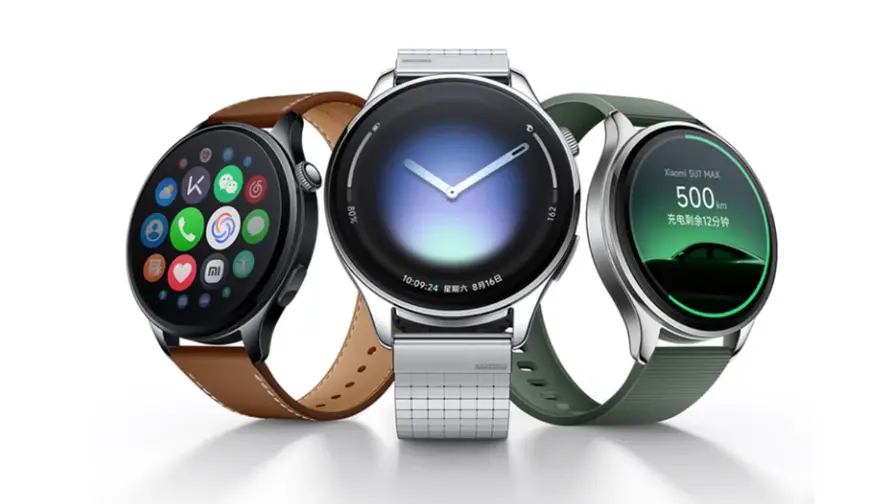
Xiaomi a misé sur le rapport qualité‑prix. Avec une part de 8,8 % des ventes unitaires, la marque s'est positionnée sur le segment autour de 1 000 yuans avec la Redmi Watch 6, la Xiaomi Watch 5 et la Watch S4. Un matériel accessible combiné à une montée en gamme progressive sur le milieu de gamme a maintenu des volumes stables et a séduit les consommateurs sensibles au prix.
Dynamique avantageuse pour le marché abordable
Pour Xiaomi, la stratégie repose sur la mise à l'échelle des volumes, la distribution numérique et la force de la marque sur les appareils domestiques connectés. En offrant des fonctions de santé de base, des écrans de qualité et une autonomie correcte à un coût réduit, la société consolide sa position sur le segment massif des acheteurs attentifs au prix, un segment crucial pour les parts de volume du marché chinois.
Tendances et enjeux pour 2026
Ce qui compte à l'approche de 2026, c'est l'évolution de ces stratégies. L'avantage de Huawei réside dans la profondeur de son écosystème et la fourniture de services de santé localisés. Apple conserve la main sur les dépenses haut de gamme et les marges premium. Xiaomi domine le palier « valeur ». Attendez‑vous à une segmentation produit plus serrée, à davantage de fonctions santé et à une compétition accrue pour le contrôle de la couche service — car le matériel n'est que la moitié du défi. Qui clignera en premier ?
Segmentation produit et différenciation
La concurrence devrait pousser chaque acteur à clarifier son positionnement : montres minimalistes pour le grand public, montres sportives performantes pour les athlètes, modèles robustes et haut de gamme pour les amateurs d'extérieur, et appareils axés sur la santé pour le suivi médical. Cette segmentation est à la fois une opportunité de hausse des prix moyens et un terrain où les services (souscription, téléconsultation, analyse de données) deviendront des leviers essentiels de monétisation.
Fonctions santé et régulation
Les fonctionnalités de santé — suivi du rythme cardiaque, suivi du sommeil, détection des chutes, mesure de la SpO2, ECG et autres analyses — gagnent en sophistication. Les autorités locales peuvent aussi exiger des certifications supplémentaires pour les fonctions dites « médicales », poussant les fabricants à investir davantage dans la validation clinique et la conformité réglementaire. Ces efforts rendent la différenciation par service et précision des capteurs plus crédible et durable.
Analyse technique et implications du marché
Sur le plan technique, l'amélioration des capteurs, l'optimisation de la consommation énergétique et la maturation des systèmes d'exploitation embarqués (notamment HarmonyOS et watchOS) façonnent l'expérience utilisateur. Les progrès en apprentissage automatique embarqué améliorent la détection d'anomalies de santé et les algorithmes d'entraînement sportif, tandis que les améliorations en connectivité (LTE intégrée, Bluetooth Low Energy, UWB pour la localisation) augmentent l'autonomie et les cas d'usage sans téléphone.
Capteurs et précision
La qualité des capteurs biométriques (PPG, ECG, capteurs de température, accéléromètres et gyroscopes) détermine la valeur perçue d'une montre connectée. Les marques investissent dans la calibration, les algorithmes de filtrage du signal et la collecte de données à grande échelle pour améliorer la précision. Les acteurs qui offrent un suivi fiable et validé auront un avantage sur les marchés sensibles à la santé, notamment chez les seniors.
Autonomie et optimisation logicielle
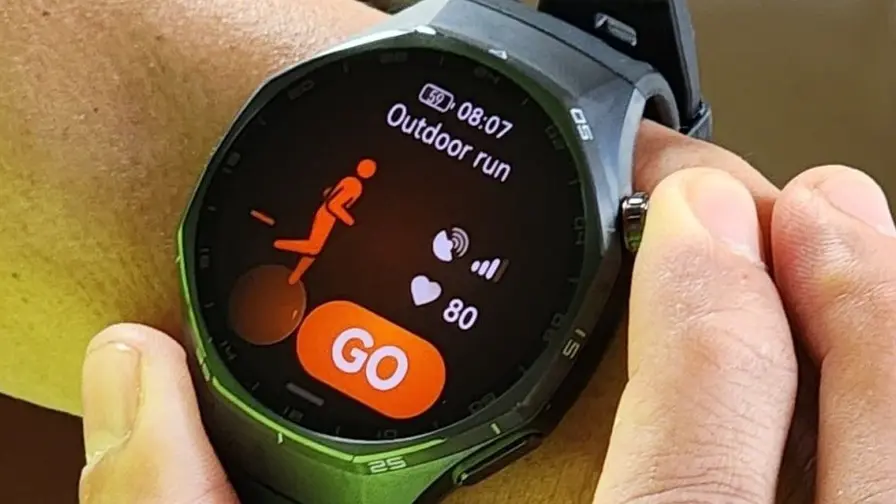
L'autonomie reste un facteur différenciateur clé. Des optimisations logicielles, la réduction de la consommation des composants et l'utilisation de modes basse consommation permettent d'atteindre des durées d'utilisation significatives, principalement sur des modèles axés sport et longue durée comme la GT 6. En parallèle, la recharge rapide et les batteries plus efficaces soutiennent l'expérience premium.
Positionnement concurrentiel et stratégie de services
À mesure que le marché mûrit, la bataille se déplacera vers les services : abonnements à des analyses avancées, intégration avec les systèmes de santé locaux, plateformes de coaching, et services après‑vente. Huawei, en s'appuyant sur HarmonyOS et une intégration verticale, peut proposer des services locaux plus adaptés et des solutions de suivi à long terme. Apple s'appuie sur son écosystème global et des services payants bien établis. Xiaomi peut capitaliser sur son vaste réseau d'utilisateurs et proposer des services compétitifs à bas coût.
Monétisation au‑delà du matériel
La monétisation future passera par les services récurrents : abonnements santé, dossiers de santé partagés, programmes de prévention ou partenariats avec des assureurs et des institutions médicales. Le contrôle de cette couche logicielle et de la relation client est susceptible d'avoir des retombées financières plus durables que les cycles de vente matériels, souvent plus volatils.
Perspectives régionales et globales
Le marché chinois présente des dynamiques spécifiques : adoption rapide, large base d'utilisateurs mobiles, et forte compétition des marques locales qui comprennent les besoins du marché. À l'international, Apple reste souvent dominant dans les segments premium, tandis que Huawei et Xiaomi continuent d'étendre leur présence là où la réglementation et les canaux de distribution le permettent. Les stratégies de localisation des services — notamment en matière de santé et de conformité — influenceront largement l'expansion géographique.
Adoption par les seniors et nouveaux cas d'usage
Un point notable est l'extension vers la population senior. Les fonctions adaptées (alertes, suivi continu, interfaces simplifiées) et les partenariats avec le secteur médical ouvrent des marchés potentiellement substantiels. Les montres connectées deviennent des dispositifs de prévention et d'assistance, au‑delà de leur rôle initial de gadget grand public.
Conclusions et recommandations
En somme, la performance de Huawei en 2025 illustre que la combinaison d'un portefeuille produit clair, d'un système d'exploitation intégré (HarmonyOS) et d'une stratégie de services locaux peut produire des gains significatifs de parts de marché et de valeur. Apple reste puissant sur le segment premium grâce à son écosystème et ses marges, tandis que Xiaomi consolide le volume sur le segment abordable. Pour 2026, surveillez :
- La montée en puissance des services santé et des abonnements récurrents ;
- La segmentation produit plus marquée entre entrée de gamme, milieu, sport et premium ;
- L'impact des certifications et de la régulation sur les fonctions à vocation médicale ;
- La compétition pour contrôler la couche logicielle et la relation client après‑vente.
Le marché des montres connectées en Chine et au‑delà devient rapidement une arène où l'écosystème et le service priment sur le seul matériel. Le succès durable dépendra de l'équilibre entre innovation produit, précision des fonctions santé, expérience logicielle et capacités de monétisation via des services locaux et globaux.
Points clés
- Ventes en ligne 2025 : 21,34 millions d'unités en Chine, +15,6 % sur un an.
- Chiffre d'affaires 2025 : 24,48 milliards de yuans, +50,8 % avec un prix moyen de 1 147 yuans.
- Huawei : 24,5 % des ventes en ligne, +46,8 % en ventes annuelles.
- Apple : 16,5 % des ventes en ligne, domination du segment > 3 000 yuans.
- Xiaomi : 8,8 % des ventes en ligne, force sur le segment autour de 1 000 yuans.
Ces tendances dessinent un marché où l'innovation en santé connectée et la capacité à monétiser des services récurrents deviendront des facteurs différenciants majeurs. Qui contrôlera la couche de service déterminera en grande partie l'avenir des parts de marché — la bataille n'est pas finie.

"Geek dans l'âme, je teste les derniers smartphones et gadgets pour vous aider à faire le meilleur choix."
Discussion
Laisser un commentaire
Commentaires (3)
Belles tendances: segmentation, services santé, abonnements. Mais la vraie bataille c'est la couche logicielle, pas juste le hardware. Par contre la validation médicale va coûter cher aux fabricants.
Les chiffres pour Huawei ont l'air dingues, mais c'est fiable? régulation, certifications, tout ça.. j'ai un doute, trop rapide?
Huawei qui explose le marché, sérieux ? Je m'attendais pas à une telle percée, surtout côté santé. Si Apple réagit pas vite, ça va bouger !