

Le marché chinois des smartphones aborde 2025 dans un climat agité : les expéditions totales devraient légèrement reculer, alors même que la concurrence s'intensifie et que le coût des composants augmente. Au milieu de cette turbulence, une marque progresse discrètement mais significativement : Xiaomi. Les nouvelles prévisions de Counterpoint Research indiquent que la société (et sa gamme Redmi) pourrait compter parmi les rares grands gagnants d'une année marquée par des recompositions au sommet et une pression accrue sur les appareils bon marché.
Une course serrée, Huawei semble prêt à reprendre la couronne
Après des années d'incertitude, Huawei est projeté pour reprendre la première place en Chine sur l'ensemble de l'année 2025. Les estimations de Counterpoint placent Huawei à une part de marché de 16,9 %, ce qui représente environ une croissance de 1,7 % en glissement annuel. Ce gain peut paraître modeste, mais dans un marché en ralentissement, de petites progressions traduisent souvent un fort élan — surtout lorsque plusieurs concurrents sont attendus en recul.
Le message clé n'est pas seulement que Huawei est de retour : c'est que l'ordre concurrentiel se réorganise à nouveau. Les marques capables de maintenir leurs prix, de gérer leurs chaînes d'approvisionnement et de stabiliser la demande auront un avantage compétitif. Cela inclut une logique de gestion des stocks plus prudente, des accords fournisseurs mieux négociés et une stratégie marketing qui consolide la fidélité client.
Huawei bénéficie par ailleurs d'une stratégie produit diversifiée — des appareils haut de gamme aux modèles milieu de gamme bien positionnés — et d'une intégration verticale partielle qui lui permet de mieux absorber certaines fluctuations de coûts. Son réseau de distribution national reste solide, ce qui peut aider la marque à capter les ventes quand les consommateurs hésitent ou privilégient des achats locaux et des écosystèmes familiers.
La progression constante de Xiaomi pendant que les rivaux fléchissent
Si l'attention se porte souvent sur celui qui décroche la première place, le récit de Xiaomi en 2025 est plus subtil — et peut-être plus impressionnant. Counterpoint prévoit que la part des expéditions de Xiaomi passera de 15,0 % en 2024 à 15,7 % en 2025, soit un gain de +4,3 %. Ce mouvement haussier est significatif dans un contexte où plusieurs acteurs bien connus devraient reculer.
La progression de Xiaomi ressort d'autant plus que des concurrents comme vivo sont anticipés en baisse de -6,7 %, et que Honor pourrait subir une diminution encore plus marquée, de l'ordre de -12,6 %. Autrement dit, Xiaomi ne se contente pas de « tenir » sa position : la marque étend sa présence pendant que d'autres perdent des parts.
Cette résilience s'explique en partie par l'étendue de l'offre produit de Xiaomi et la capacité d'accrocher les consommateurs à travers un écosystème cohérent. Lorsque les utilisateurs possèdent déjà des objets connectés Xiaomi (montres, bracelets, équipements domotiques) ou des accessoires bon marché de la marque, la mise à niveau vers un nouveau smartphone Xiaomi ou Redmi devient le choix le plus simple. En période d'incertitude économique où certains clients envisagent de dépenser moins ou de se rabattre sur des alternatives moins coûteuses, la familiarité et l'interopérabilité sont des facteurs déterminants.
En outre, Xiaomi a renforcé sa présence sur plusieurs segments : des flagships compétitifs, des solutions milieu de gamme performantes et une offre agressive sur l'entrée de gamme via Redmi et POCO. Cette couverture permet de capter différents profils d'acheteurs — des technophiles recherchant des performances bonnes et un bon rapport qualité/prix, jusqu'aux consommateurs sensibles au budget. La stratégie de diversification des canaux de vente (e-commerce, vente directe, partenaires) contribue également à stabiliser les volumes, en réduisant la dépendance à un seul canal de distribution.
Enfin, côté marketing et financement d'appareil, Xiaomi a su prolonger l'attraction à travers des offres de paiement échelonné, des bundles et des promotions ciblées sur les canaux numériques. Ces tactiques sont particulièrement efficaces pour convertir les utilisateurs d'appareils plus anciens ou issus d'écosystèmes concurrents, tout en limitant l'érosion des marges grâce à des volumes et à des économies d'échelle sur les composants.
Le pic de ventes d'Apple au T4 pourrait reposer sur l'iPhone 17
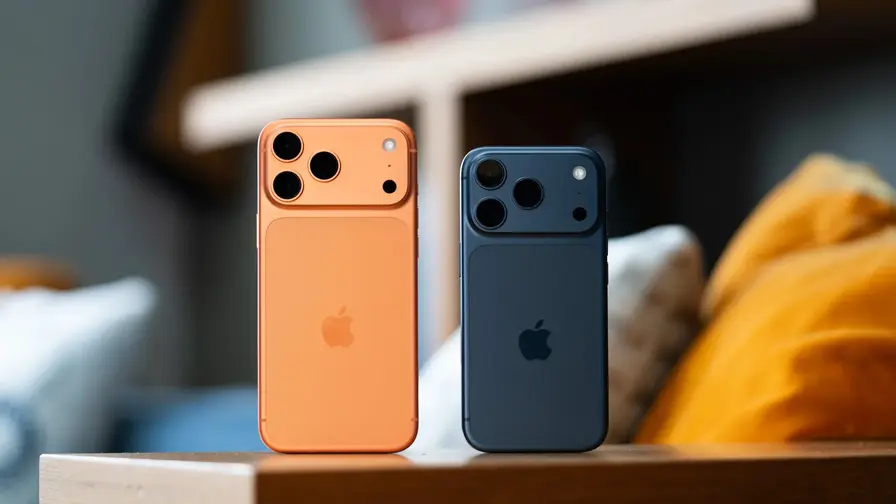
Apple ne devrait pas dominer le marché chinois sur l'ensemble de l'année, mais on attend qu'elle occupe la période la plus lucrative : le quatrième trimestre. Counterpoint projette qu'Apple pourrait atteindre 21,8 % de part de marché au T4 2025, tirée en grande partie par la demande pour la série iPhone 17. Les lancements d'Apple continuent de créer des pics saisonniers importants, dopés par le cycle de remplacement des appareils et la dynamique des nouveautés.
Toutefois, tous les modèles évoqués dans les rumeurs ne devraient pas devenir des succès massifs. Les analystes estiment que le très discuté modèle baptisé « iPhone Air » pourrait ne représenter moins de 10 % des ventes totales d'Apple, ce qui implique que le bond trimestriel d'Apple pourrait dépendre principalement du cœur de la gamme iPhone 17 plutôt que d'un appareil « nouvelle catégorie » révolutionnaire.
Cela signifie aussi que la stratégie d'Apple pour la Chine en 2025 restera très axée sur l'optimisation des configurations, la disponibilité logistique et la stimulation des ventes via des reprises et des offres opérateurs. Le positionnement prix d'Apple, combiné à la perception de valeur et à l'attrait de l'écosystème (iOS, services, accessoires), continuera à jouer un rôle clé pour préserver des marges élevées même si les volumes sont concentrés sur quelques mois.
Pour les acteurs locaux et les marques chinoises, la cadence des lancements Apple au T4 est un facteur à prendre en compte dans la planification commerciale : promotions, lancement de nouveaux modèles ou réduction de prix sur les stocks existants peuvent être utilisés pour limiter la perte de parts durant cette fenêtre de forte demande pour Apple.
Pourquoi les téléphones bon marché pourraient devenir plus chers en 2025
La mauvaise nouvelle pour les chasseurs de bonnes affaires se joue en amont de la chaîne : Counterpoint alerte sur une probable augmentation des prix de la mémoire DRAM de l'ordre de 40–50 % au T1 2025, suivie d'une hausse supplémentaire d'environ ~20 % au T2. La DRAM est un composant clé des smartphones, et des hausses soudaines de prix peuvent rapidement compresser les marges — surtout sur les modèles entrée de gamme où les marges sont déjà étroites.
Si ces hausses de coût mémoire se confirment, les fabricants pourraient réagir de façons relativement prévisibles :
- Moins de modèles ultra-abordables (certaines lignes à faibles marges pourraient être retardées ou supprimées)
- Des prix plus élevés pour les téléphones d'entrée et milieu de gamme
- Des coupes plus agressives sur des caractéristiques comme les paliers de stockage, les modules photo ou les accessoires inclus
Ces réponses se traduisent concrètement par une recomposition de l'offre : des références basiques pourraient disparaître, ou bien être relancées avec des configurations allégées (moins de mémoire intégrée, caméras moins performantes) pour contenir le prix final. Les marques appréciées pour leur rapport qualité/prix, comme certains modèles Redmi ou POCO, pourraient être particulièrement affectées si elles doivent choisir entre absorber la hausse des coûts et augmenter leurs tarifs.
Au-delà des smartphones eux-mêmes, la hausse des prix mémoire impacte aussi la chaîne d'approvisionnement globale : fournisseurs de modules DRAM, assembleurs et distributeurs devront ajuster les contrats. Certains fabricants pourraient accélérer la transition vers des sources d'approvisionnement alternatives, renégocier des accords long terme avec les fabricants de puces ou optimiser la conception pour réduire la dépendance à des configurations mémoire coûteuses.
Les consommateurs ressentiront ces effets de plusieurs manières. À court terme, il est probable que l'on observe une hausse moyenne des prix sur l'entrée et le milieu de gamme, une réduction des promotions agressives et une montée des offres de financement pour rendre l'achat plus accessible. À moyen terme, cela pourrait accélérer la consolidation du marché : moins de modèles à bas prix signifie potentiellement moins d'acteurs capables de rivaliser uniquement sur le prix, poussant certains vers des stratégies de différenciation par la marque, les services ou l'écosystème.
Enfin, la dynamique des prix des composants ne se traduit pas uniformément : les marques qui peuvent sécuriser des volumes importants et négocier des prix compétitifs auront un avantage, tout comme celles qui investissent dans une conception matérielle et logicielle optimisée pour offrir une expérience perçue de qualité sans recourir à des composants coûteux.
Implications stratégiques pour les acteurs du marché
Pour les constructeurs, 2025 exigera une discipline renforcée sur les coûts et une approche plus sélective des lancements produit. Prioriser les segments à marge élevée, limiter les lancements redondants et renforcer les partenariats industriels seront des leviers importants. Les marques internationales et locales devront aussi affiner leurs tactiques promotionnelles en fonction des pics de demande saisonniers, comme le T4 d'Apple.
Du côté des distributeurs et opérateurs, l'accent sera mis sur la gestion des stocks et la négociation de remises sur volume. Les canaux de vente en ligne continueront de jouer un rôle majeur, notamment pour les promotions flash et les ventes assistées par données (recommandations personnalisées). Parallèlement, les magasins physiques devront se recentrer sur l'expérience utilisateur et le service après-vente pour maintenir la fidélité client face à la concurrence des prix.
Les fabricants de composants, en particulier les fournisseurs de DRAM et de puces mémoire, auront une influence directe sur la capacité des marques à maintenir des prix bas. Des hausses soutenues des prix de la DRAM peuvent également stimuler l'intérêt pour des architectures mémoire alternatives ou des optimisations logicielles permettant de réduire la consommation et la dépendance à des capacités élevées.
Enfin, pour les consommateurs, 2025 pourrait être une année de choix plus marqués : soit accepter des prix légèrement plus élevés pour bénéficier de composants et d'expériences supérieures, soit opter pour des appareils remis à neuf, des cycles de remplacement plus longs ou des marques moins connues qui parviennent à offrir un bon compromis prix/performance.
Que retenir pour les marques et les consommateurs?
Le marché chinois des smartphones en 2025 devrait être marqué par une relative contraction des volumes, une recomposition des parts de marché et une pression sur l'offre d'entrée de gamme en raison de hausses de coûts composants. Xiaomi apparaît comme l'un des acteurs capables de tirer parti de ces changements, grâce à son écosystème, sa diversité produit et sa capacité à conserver l'intérêt des consommateurs.
Huawei est pressenti pour reprendre la tête, porté par des gains modestes mais significatifs, tandis qu'Apple pourrait concentrer une part importante des ventes au T4, notamment autour de l'iPhone 17. Pour les appareils bon marché, la variable clé sera l'évolution des prix de la mémoire DRAM et la capacité des fabricants à absorber ou répercuter ces coûts.
En conclusion, 2025 s'annonce comme une année où la maîtrise de la chaîne d'approvisionnement, la segmentation produit et la force de l'écosystème feront la différence. Les marques qui sauront combiner ces leviers auront plus de chances de transformer une année difficile en opportunité de consolidation et de gain de parts de marché, tandis que les consommateurs devront rester attentifs aux changements de prix et aux compromis techniques proposés sur l'entrée de gamme.

"Geek dans l'âme, je teste les derniers smartphones et gadgets pour vous aider à faire le meilleur choix."
Discussion
Laisser un commentaire
Commentaires (3)
Intéressant mais un peu alarmiste sur la DRAM. Les fabricants peuvent optimiser, négocier, réduire coûts... pas que catastrophe instantanée
wow surpris par Xiaomi, ils jouent finement. La DRAM va faire mal aux petits budgets, sérieux ça va piquer. On verra au T4
Vraiment ? Huawei en tête et Xiaomi qui grimpe... Les hausses DRAM vont tout bouleverser, ou c'est exagéré ? j'ai des doutes