

Samsung tire parti d'une pénurie mondiale croissante de mémoire pour augmenter les prix de ses gammes HBM et DRAM, la demande liée aux charges de travail d'IA dépassant l'offre disponible. Cette dynamique affecte l'ensemble de la chaîne d'approvisionnement en mémoire, des modules HBM3E empilés aux puces DRAM standard, et exerce une pression sur les coûts des infrastructures d'IA, GPU et accélérateurs.
Comment Samsung monétise la pression sur la mémoire
Des reportages récents de médias coréens et des publications sur les réseaux sociaux indiquent que Samsung a demandé des hausses de prix substantielles à la fois pour l'HBM3E et pour la DRAM classique. Alors que des avis antérieurs faisaient état d'une hausse de 20 % sur certains composants HBM3E, la société — comme d'autres fournisseurs dans le cadre de renouvellements de contrats — chercherait désormais à obtenir jusqu'à une majoration de 50 % pour les modules HBM3E empilés à 12 couches (12H). Parallèlement, les prix de la DRAM auraient bondi d'environ 50 % au quatrième trimestre, à mesure que le marché se resserrait.
Ces ajustements tarifaires reflètent des rapports de marché et des négociations contractuelles entre fournisseurs et grands clients, y compris des fournisseurs cloud hyperscale et des fabricants d'équipements d'origine (OEM). Les hausses se manifestent à la fois sur les renouvellements annuels de contrats-cadres et sur le marché au comptant, provoquant une revalorisation rapide des contrats long terme et des tarifs spot.
Deux facteurs principaux expliquent cette évolution. D'une part, l'essor des modèles GenAI et des accélérateurs d'IA a fait exploser la demande pour la mémoire à très haute bande passante (HBM). D'autre part, la marge unitaire sur l'HBM est généralement plus élevée que sur la DRAM « commodity », ce qui incite les fournisseurs à prioriser la production HBM pour maximiser la rentabilité.
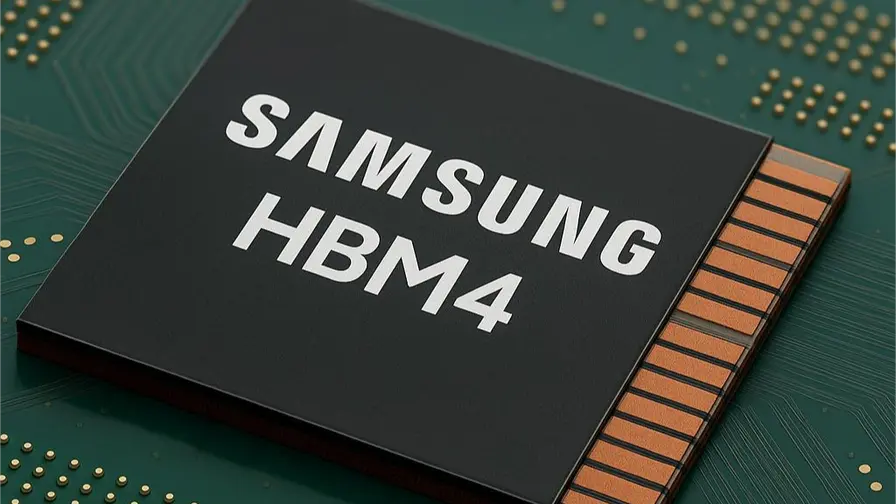
Des sociétés comme Micron et SK Hynix ont fortement réorienté leurs lignes vers l'HBM, réduisant volontairement l'offre en DRAM standard. Cette réallocation de capacité a généré une rareté plus large sur le marché DRAM, exacerbant la hausse des prix. Le phénomène est amplifié par des contraintes industrielles — cadence des starts de wafers, rendements sur les nouvelles nœuds de gravure, complexité des empilements HBM (interposers, TSV, packaging avancé) — qui limitent la montée en puissance rapide de la production.

Contexte technique : pourquoi l'HBM coûte plus cher
L'HBM (High Bandwidth Memory) diffère fondamentalement de la DRAM traditionnelle. Il s'agit d'une mémoire empilée verticalement, souvent reliée par des TSV (Through-Silicon Vias) et intégrée sur un interposeur ou un substrat avancé. Les versions récentes, comme l'HBM3E, offrent des débits nettement supérieurs et une densité accrue par module, mais exigent des procédés de packaging et d'assemblage plus complexes.
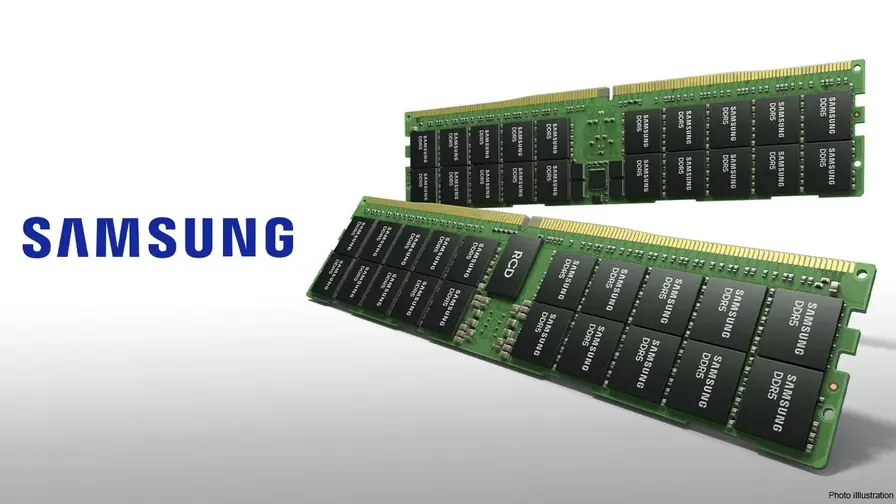
Les modules 12-high (12H) HBM3E représentent l'une des configurations les plus denses et les plus coûteuses à produire : plus de couches signifient davantage d'opérations d'alignement, de tests thermiques et de contrôle qualité. En revanche, la DRAM classique (DDRx) utilise des procédés de fabrication et d'emballage plus matures et à plus faible coût par gigaoctet. Cette différence de coût de production et de marge incite naturellement les fabricants à favoriser l'HBM lorsque la demande et les prix le permettent.
Au-delà des coûts de packaging, l'HBM est la mémoire privilégiée pour les accélérateurs d'IA haut de gamme et les GPU destinés au calcul haute performance (HPC). Les modèles linguistiques et visuels de grande taille exigent des bandes passantes et des capacités que seule la mémoire à très haute bande passante peut fournir efficacement, d'où une pression soutenue sur la filière HBM.
Pourquoi l'approche de Samsung se distingue
Contrairement à certains de ses concurrents, Samsung semble avoir maintenu une empreinte de production DRAM plus élevée plutôt que de réduire drastiquement sa production. Cette stratégie duale permet à Samsung non seulement de capter les gains de prix sur l'HBM, mais aussi de monétiser la rareté relative de la DRAM. Résultat : la division mémoire de Samsung a contribué à des bénéfices records au quatrième trimestre 2025.
Cette approche repose sur plusieurs atouts industriels : intégration verticale des chaînes de production, contrôle des étapes-clés de fabrication jusqu'au packaging, et une capacité plus flexible à redistribuer les wafers entre différents produits mémoire selon les signaux de prix. En conservant une production DRAM robuste, Samsung bénéficie d'un effet de levier commercial : il peut offrir des volumes plus stables à ses clients stratégiques tout en facturant des primes sur les produits HBM.
De plus, la taille et la diversification du portefeuille clients de Samsung — allant des fabricants de serveurs aux hyperscalers cloud en passant par les constructeurs GPU — lui donnent un pouvoir de négociation dans les renouvellements contractuels. Les clients qui cherchent à verrouiller la capacité à court terme sont souvent prêts à accepter des hausses de prix substantielles pour garantir des livraisons prioritaires.
Ce que cela signifie pour l'industrie et les acheteurs
- OEMs et fournisseurs cloud pourraient faire face à des factures de composants plus élevées, ce qui pourrait faire grimper les coûts des GPU, des accélérateurs et des services d'infrastructure IA.
- Les renouvellements de contrats deviennent un point de négociation important : les clients existants peuvent se voir demander d'accepter des hausses de prix importantes pour sécuriser l'approvisionnement.
- Les petits acheteurs risquent d'avoir du mal à obtenir des volumes, car les fournisseurs favorisent les contrats les plus rentables et les clients stratégiques de grande taille.
En pratique, cela signifie que les entreprises opérant des datacenters, les fournisseurs d'infrastructure-as-a-service (IaaS) et les startups spécialisées en IA devront revoir leur stratégie d'approvisionnement. Les options incluent la diversification des fournisseurs, l'augmentation des stocks tampons, la négociation de clauses de tarification indexées dans les contrats ou l'adoption d'architectures matérielles moins dépendantes de l'HBM pour certaines charges non sensibles à la latence.
Sur le plan financier, les services cloud pourraient répercuter une partie des coûts supplémentaires sur leurs clients finaux ou compresser leurs marges. Pour les OEMs qui intègrent des GPU et des accélérateurs dans des systèmes vendus aux entreprises, l'augmentation du prix des composants pourrait retarder des cycles de renouvellement ou stimuler la demande pour des modèles matériellement plus efficaces.
Conséquences pour les fournisseurs de GPU et les intégrateurs
Les fabricants de GPU et les intégrateurs d'accélérateurs sont pris entre deux contraintes : ils doivent fournir des performances toujours plus élevées pour suivre les besoins de GenAI, tout en maîtrisant les coûts des composants les plus onéreux, notamment l'HBM. Certains acteurs pourraient opter pour des compromis architecturaux — par exemple en combinant HBM pour les nœuds les plus exigeants et de la DRAM haut débit pour d'autres sous-systèmes — afin d'optimiser coût et performance.
Les fournisseurs qui parviennent à sécuriser des approvisionnements prioritaires auprès de Samsung ou d'autres grands producteurs auront un avantage concurrentiel. À l'inverse, les acteurs de niche ou les nouveaux entrants pourraient souffrir d'un accès limité aux modules HBM de pointe, freinant leur capacité à proposer des offres compétitives sur le marché des accélérateurs d'IA haute performance.
Où le marché pourrait se diriger ensuite
Si la demande de GenAI continue de croître au rythme observé, l'HBM restera serré et onéreux. La stratégie duale de Samsung — maintenir une production DRAM relativement élevée tout en exploitant la demande d'HBM — lui confère un avantage à court terme, mais la dynamique du marché pourrait changer à mesure que ses rivaux augmentent leur capacité ou que de nouveaux investissements entrent en ligne.
Plusieurs scénarios sont plausibles dans les 12 à 36 prochains mois : une augmentation progressive des capacités HBM avec l'ouverture de nouvelles lignes de packaging et de test, une stabilisation des prix si l'offre rattrape la demande, ou au contraire des cycles de prix volatils si la demande dépasse encore la capacité d'investissement. Les investissements massifs nécessaires pour augmenter la production HBM (nouveaux équipements de packaging, automatismes, montée en cadence des yields) prennent du temps, ce qui prolonge potentiellement la période de tension sur les prix.
Des facteurs macroéconomiques et géopolitiques peuvent aussi influencer le marché : politiques industrielles nationales, subventions aux semi‑conducteurs, restrictions à l'exportation, et décisions d'investissement des fournisseurs. Les évolutions dans l'écosystème des architectures matérielles (par exemple, l'adoption d'alternatives mémoire ou d'architectures mémoire hiérarchiques) pourraient atténuer la pression sur l'HBM si elles réduisent la dépendance des applications à la bande passante brute.
Scénarios possibles et signaux à surveiller
1) Normalisation progressive : si les fabricants accélèrent les capacités de packaging et si les rendements s'améliorent, l'offre HBM pourrait se rapprocher de la demande en 18-24 mois, entraînant une modération des prix.
2) Tension prolongée : si la demande GenAI reste structurée en croissance et que les investissements peinent à suivre, les prix HBM et DRAM pourraient rester élevés, avec des cycles de hausse ponctuels lors de pics de demande.
3) Réallocation technologique : des optimisations logicielles ou des architectures matérielles hybrides pourraient réduire la dépendance à l'HBM pour certaines charges, limitant ainsi la pression sur la demande HBM mais sans supprimer le besoin pour les applications les plus exigeantes.
Recommandations pratiques pour les acheteurs et décideurs
Pour les responsables achats, les directeurs techniques et les architectes systèmes, l'environnement actuel impose une démarche proactive :
- Renégocier et diversifier : négocier des clauses de volume garanti et diversifier les sources d'approvisionnement pour réduire le risque d'interruption.
- Hedging et stocks tampon : évaluer des politiques de stocks plus sécurisées et des stratégies d'achat à long terme pour lisser l'impact des hausses de prix.
- Optimisation d'architecture : travailler avec les équipes logiciel et matériel pour réduire la dépendance à l'HBM lorsque c'est possible, via la compression mémoire, le sharding des modèles ou le recours à des niveaux de mémoire intermédiaires.
- Visibilité et prévision : renforcer la capacité de prévision de la demande interne et surveiller les signaux marché (capex des fournisseurs, annonces de capacité, tendances des prix spot) pour ajuster la stratégie d'achat.
En outre, il est utile de maintenir des relations commerciales étroites avec plusieurs fournisseurs et d'envisager des partenariats stratégiques (allocation dédiée, co‑ingénierie) si votre activité dépend fortement des accélérateurs d'IA.
Conclusion
Le recentrage du marché vers l'HBM et la stratégie de Samsung consistant à conserver une production DRAM robuste tout en exploitant la hausse des prix HBM ont redessiné les dynamiques de l'industrie mémoires. À court terme, les prix et les marges resteront soutenus, et la volatilité est à prévoir. Les acheteurs doivent adapter leur approche d'approvisionnement, combiner tactiques financières et techniques, et intégrer une perspective de risque sur les coûts et la disponibilité de la mémoire dans leurs cycles de planification.
Sur le long terme, l'équilibre entre offre et demande dépendra des décisions d'investissement des fabricants, des avancées technologiques en packaging et en architecture système, et de l'évolution des besoins des applications IA. Pour les acteurs du secteur, l'agilité commerciale et la préparation technique seront des facteurs clés de résilience face à cette pénurie mondiale de mémoire.

"Geek dans l'âme, je teste les derniers smartphones et gadgets pour vous aider à faire le meilleur choix."
Discussion
Laisser un commentaire
Commentaires (3)
J'ai bossé dans la supply, pareil déjà vu : hedge, stocks tampons, renego contrats. Faut agir maintenant, pas attendre la tempête
C'est fiable cette histoire ? Les médias coréens annoncent +50%... ça paraît énorme, qui va accepter ça ? Micron et SK vont suivre ou non
Incroyable : +50% sur l'HBM ? 😬 Si c'est vrai, petites boîtes et startups IA vont se faire écraser. Les hypers préfèrent payer pour être sûrs...