
Entrez dans n'importe quelle boutique d'opérateur à la mi-2026 et vous remarquerez la même chose : moins de téléphones bon marché en rayon. Les livraisons mondiales de smartphones ont reculé de 4 % au deuxième trimestre en glissement annuel, rapporte Omdia. Le coupable n'est pas une fonction particulière ni un modèle précis, mais une pression plus en amont de la chaîne d'approvisionnement - les coûts de mémoire et de stockage ont comprimé les marges et modifié les stratégies des fabricants.
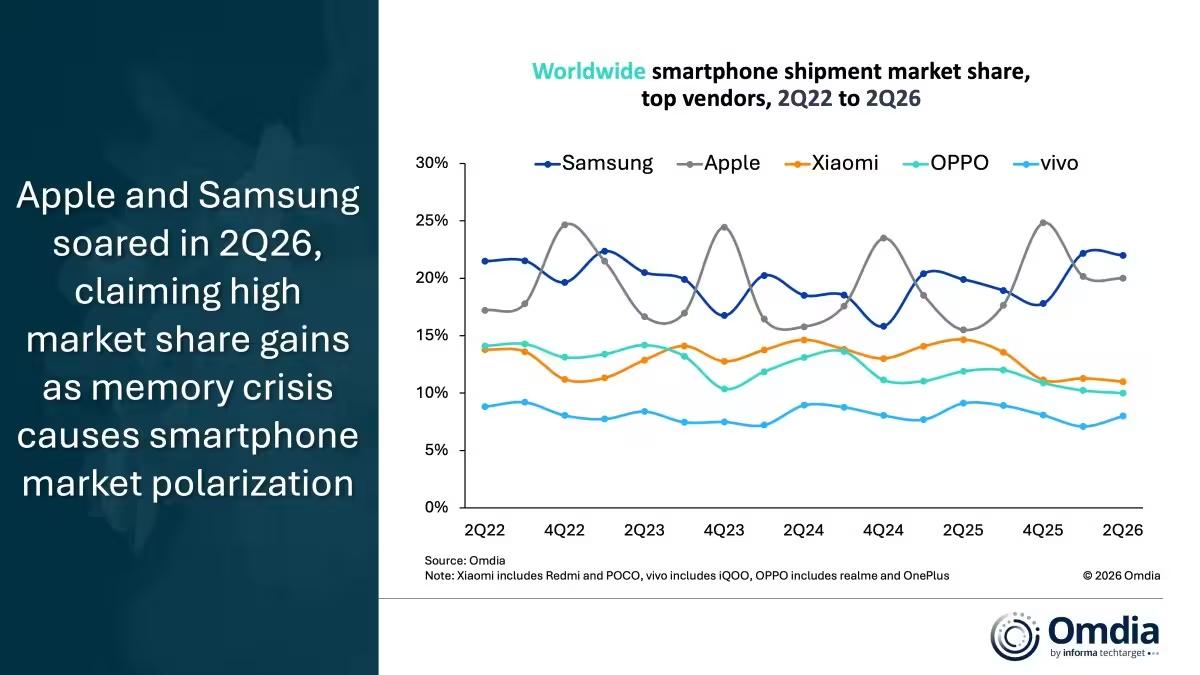
Deux entreprises n'ont pas seulement survécu à cette pression ; elles ont creusé l'écart. Samsung a légèrement augmenté sa part de marché de 20 % à 22 %, et Apple est passé de 16 % à 20 %. Pendant ce temps, plusieurs marques chinoises ont perdu du terrain : Xiaomi est tombé de 15 % à 11 %, Oppo de 12 % à 10 % et vivo de 9 % à 8 %. Une simple arithmétique, mais aux lourdes conséquences.

Pourquoi cette divergence ? Pour Samsung, la réponse tient à l'amplitude de son offre. Le géant coréen s'est développé sur le segment en dessous de 400 $ au moment où de nombreux concurrents chinois réduisaient leurs gammes et augmentaient les prix. Apple, quant à lui, a enregistré son meilleur deuxième trimestre jamais atteint, porté par la gamme iPhone 17 et une stratégie tarifaire qui n'a pas surpris les consommateurs. Deux approches différentes, même résultat : des gains de parts alors que le marché global se contracte.
Le point de pression est évident pour qui suit le marché des composants. Runar Bjorhovde, analyste principal chez Omdia, souligne que le segment sous les 400 $ est le plus exposé : les contraintes d'approvisionnement y sont fortes, les marges extrêmement maigres et les acheteurs très sensibles au prix. Sur les téléphones à bas coût, la mémoire et le stockage représentent désormais plus de 60 % du coût des composants. Même les appareils haut de gamme voient ces éléments absorber plus de 30 % des coûts.

Et n'attendez pas de soulagement immédiat. Omdia prévoit que la détente des prix de la mémoire n'interviendra que dans le second semestre de l'année prochaine, et même alors il est peu probable que les prix retombent aux niveaux d'avant 2025. Ce décalage signifie que le reste de 2026 pourrait se révéler plus lourd, et non plus léger.
La maison d'études avertit également que les mois les plus difficiles peuvent être à venir. Les troisième et quatrième trimestres devraient afficher les baisses les plus sévères alors que les vendeurs se recentrent des appareils à faible marge vers des modèles plus chers. Pour les consommateurs, ce changement se traduit par moins de bonnes affaires immédiates. De nombreux acheteurs du marché de masse retarderont leur mise à niveau, accepteront des déclassements, recourront à des financements ou chercheront des options reconditionnées.
Les marchés évoluent par cycles, mais celui-ci fait mal là où des millions de personnes achètent. Les entreprises capables d'absorber la hausse des composants, d'alléger leur offre ou de convaincre les acheteurs de payer davantage ont la possibilité d'élargir l'écart. Les autres devront se débrouiller, et répondre à une question simple : quand la prochaine génération de téléphones abordables reviendra-t-elle sur le marché ?

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires
Aucun commentaire pour l'instant. Soyez le premier.