
Entrez dans une plateforme logistique ce printemps et vous remarquerez peut-être moins de palettes de téléphones entrant dans les entrepôts. Quais calmes. Réapprovisionnements plus lents. Les chiffres confirment la scène : Counterpoint Research estime les expéditions de smartphones en Europe pour avril à juin à environ 35 millions d'unités, soit près de 10 % de moins que le même trimestre l'année dernière et la performance la plus faible depuis 2023.
Il n'y a pas une seule cause. L'inflation a réduit le pouvoir d'achat sur tout le continent. Les tensions géopolitiques autour de l'Iran ont fait augmenter les risques et les coûts d'approvisionnement. Les prix des composants ont progressé, poussant les fabricants à revoir leurs volumes. Ensemble, ces forces font baisser la demande là où les consommateurs sont les plus sensibles au prix.
Lorsque les principales marques encaissent le choc
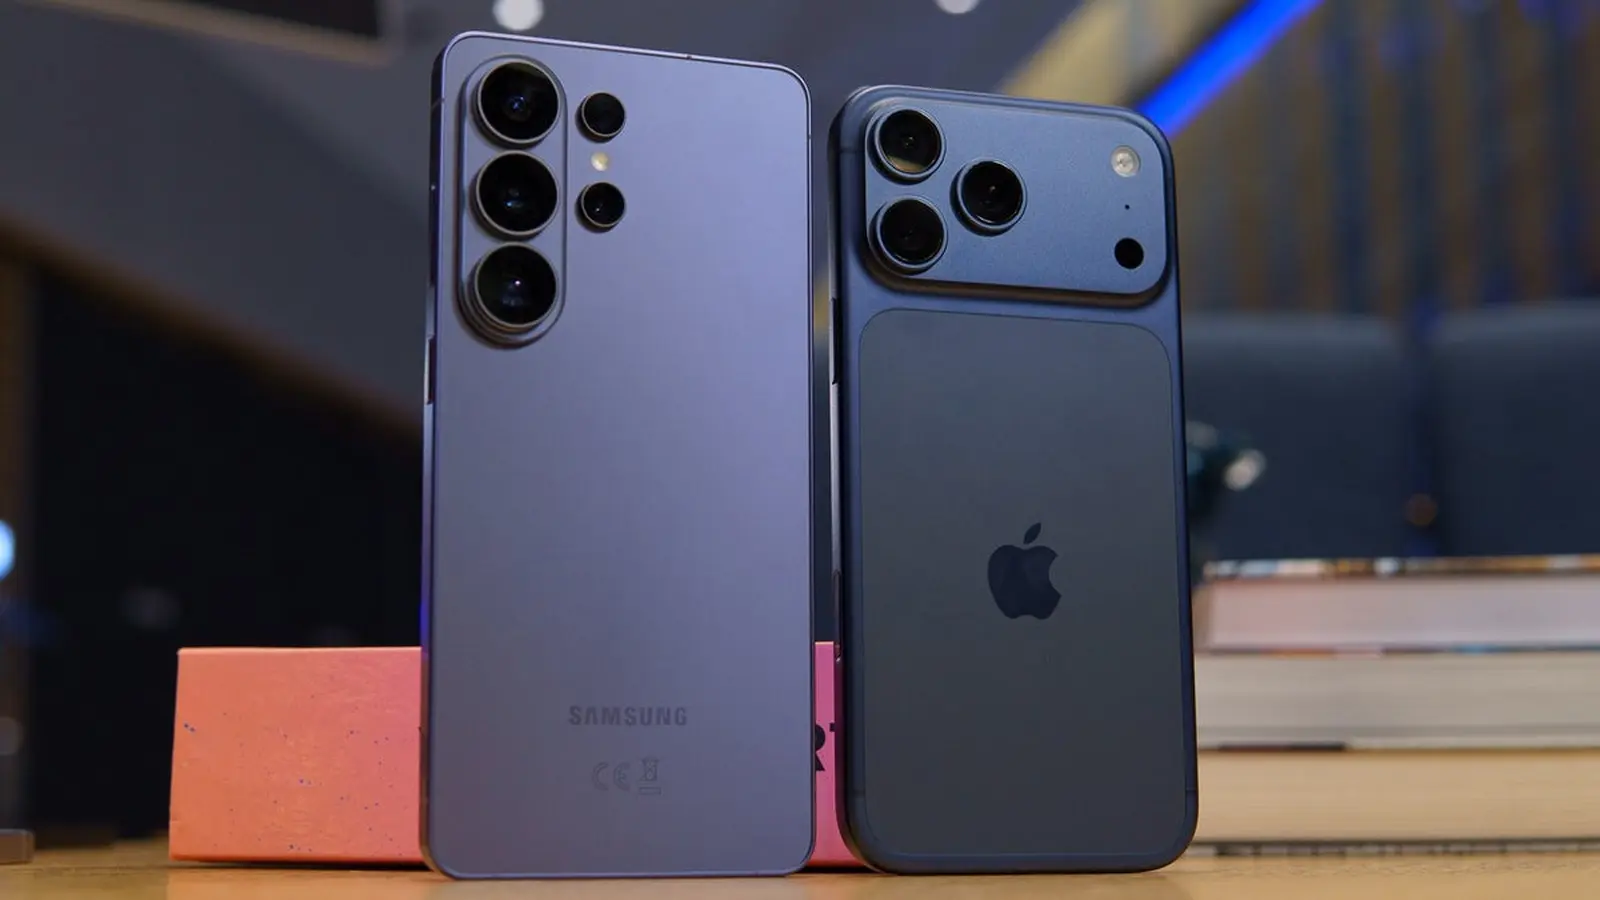
Apple et Samsung représentaient la part du lion des expéditions, chacune responsable d'environ 34 % du marché. Xiaomi occupait la place suivante avec près de 15 %. Oppo, incluant OnePlus et Realme, et Honor complétaient la liste avec des parts plus modestes, autour de 4 % et 3 % respectivement. Cette concentration raconte une histoire : les segments premium et quasi-premium stabilisent des parts du marché alors que le segment entrée de gamme fléchit.

Les différences régionales comptent. L'Europe de l'Ouest a montré de la résilience, grâce à une meilleure performance d'Apple et à des gains marginaux pour Samsung. L'Europe de l'Est, en revanche, a été plus affectée alors que la demande pour les téléphones à bas coût s'est refroidie et que les stocks ont été réduits.
Les analystes de Counterpoint préviennent que la période morose pourrait se prolonger. Les inventaires s'amenuisent dans de nombreux canaux, ce qui semble positif, jusqu'à ce que l'on réalise que cela fait suite à des réductions de commandes des fabricants. Un niveau de stock plus bas précède souvent de nouvelles baisses d'expéditions lorsque la demande ne s'est pas redressée.
Et ensuite ? Attendez-vous à un mélange de sorties plus modestes, de promotions plus agressives sur les modèles anciens et d'une attention renforcée à la gestion des stocks. Les marques disposant d'écosystèmes solides et de partenariats avec les opérateurs résisteront mieux au ralentissement que celles qui ne jouent que sur le prix. Et si les coûts des composants continuent d'augmenter, certaines marges seront fortement comprimées.
Le marché des smartphones en Europe se réajuste. Le tableau immédiat est terne, mais la dynamique de l'innovation et la puissance des marques détermineront quelles entreprises sortiront renforcées lorsque les consommateurs recommenceront à dépenser.

"Geek dans l'âme, je teste les derniers smartphones et gadgets pour vous aider à faire le meilleur choix."
Discussion
Laisser un commentaire
Commentaires
Aucun commentaire pour l'instant. Soyez le premier.