
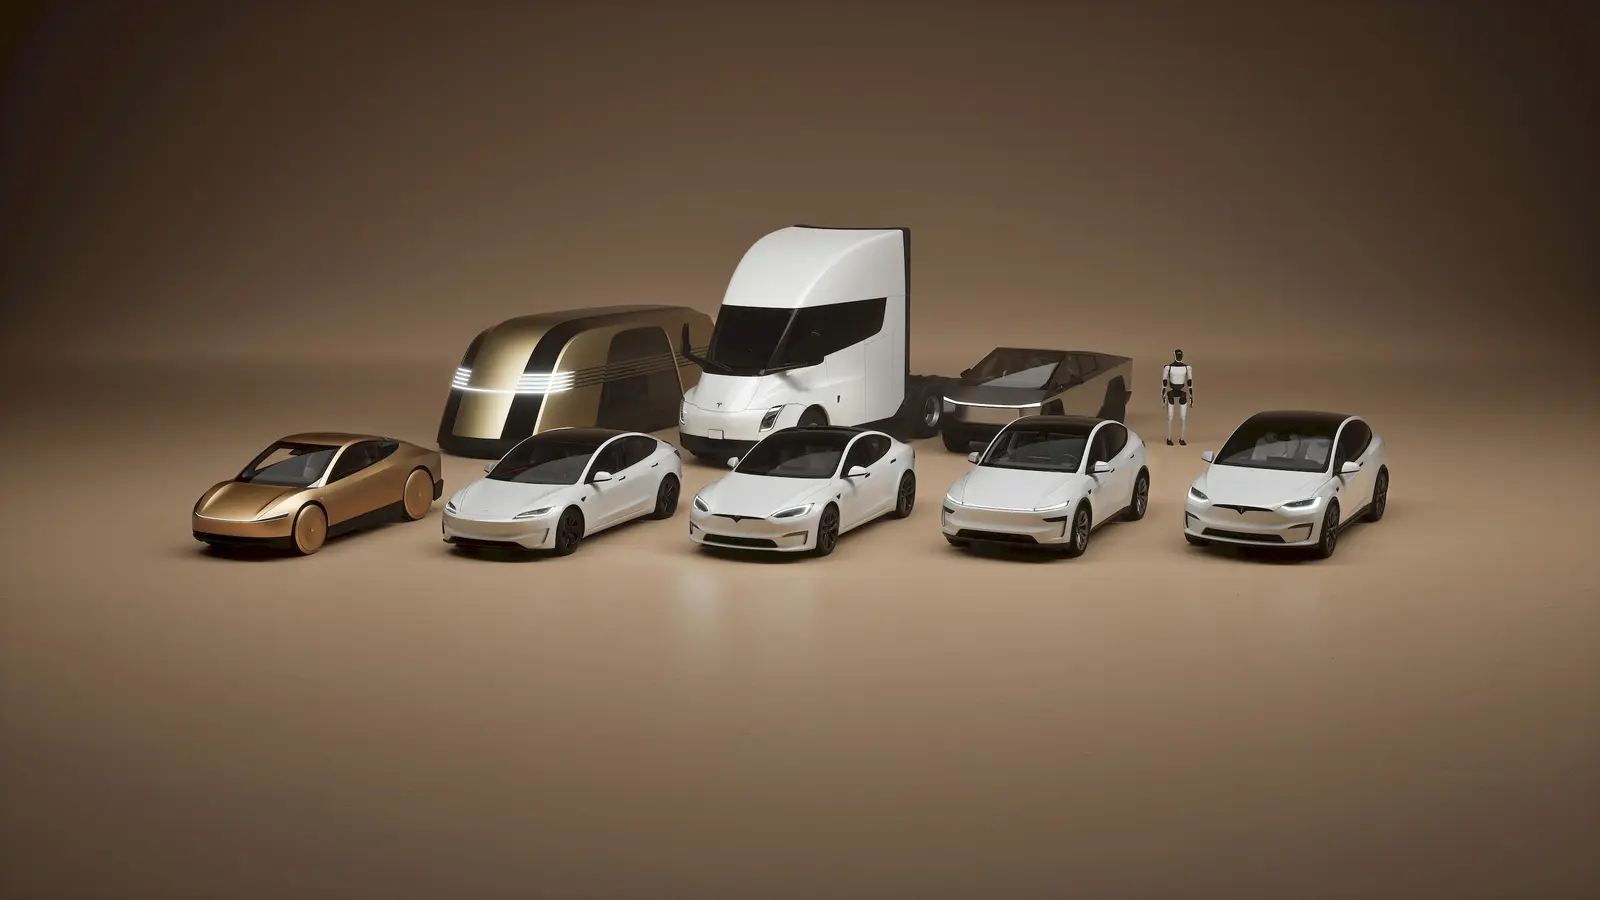
Une hausse de 8 % ressemble à un retour en force, jusqu'à ce que l'on considère d'où Tesla remonte.
Wall Street s'attend à ce que Tesla annonce environ 365 645 livraisons de véhicules pour le premier trimestre 2026. Sur le papier, c'est une progression par rapport aux 336 681 unités enregistrées un an plus tôt. En réalité, il s'agit davantage d'un rebond que d'une percée, favorisé par l'un des trimestres les plus faibles que la société ait connus depuis des années.
Pour comprendre cet optimisme, il faut remonter au début de 2025. La gamme de Tesla commençait à montrer des signes d'âge, les concurrents se multipliaient rapidement et la personnalité publique du PDG Elon Musk devenait une source de distraction pour certains acheteurs. La demande s'était affaiblie. Puis est survenu le réajustement de la production.
Tesla a interrompu la production du Model Y dans ses quatre gigafactories mondiales pendant une transition d'année-modèle — une décision audacieuse et, d'un certain point de vue, inévitable. Les niveaux d'inventaire étaient déjà élevés et la demande ne suivait pas. Qu'elle soit réalisée de manière échelonnée ou simultanée, la conséquence aurait probablement été similaire : une chute marquée.
Février 2025 a marqué le point le plus bas. Un an plus tard, février 2026 a enfin mis fin à la série de baisses, avec les premiers signes de croissance en plus de 12 mois. Cela suffit à alimenter les discussions sur un possible retournement de tendance.

Pas une envolée, plutôt un redémarrage
La progression projetée de 30 000 unités ce trimestre doit être remise en contexte. C'est de la croissance, certes — mais mesurée par rapport à une base comprimée. Le chiffre consensuel lui-même n'est qu'une moyenne établie à partir des prévisions de 23 institutions financières, dont certaines restent discrètement moins optimistes.
Sur le long terme, les analystes tablent sur environ 1,69 million de livraisons pour Tesla en 2026. Cela représenterait une hausse modeste de 3,3 % par rapport aux 1,636 million d'unités de l'année précédente. Ce n'est pas exactement le type d'accélération qui a autrefois défini la marque.
Il y a également une hypothèse implicite intégrée dans ces prévisions : Tesla retrouvera de l'élan au second semestre. C'est possible, mais loin d'être assuré dans un marché qui devient plus encombré et moins indulgent, avec une concurrence accrue sur les véhicules électriques (VE) en provenance de constructeurs établis et de nouveaux entrants chinois et européens.
Contexte concurrentiel et dynamique du marché
Le secteur des véhicules électriques est désormais caractérisé par :
- une augmentation du nombre de modèles compétitifs dans des segments-clés comme les SUV compacts et les berlines ;
- des politiques publiques favorables mais variables selon les marchés (subventions, quotas, normes d'émissions) ;
- une pression sur les prix liée aux baisses de coût des batteries et aux stratégies agressives de certains concurrents ;
- des attentes accrues des consommateurs en matière d'autonomie, de qualité perçue et de services après-vente.
Dans ce contexte, la capacité de Tesla à convertir l'intérêt en ventes durables dépend de facteurs opérationnels et commerciaux : qualité produit, disponibilité des stocks, réseau de distribution, politique tarifaire, et perception de la marque. Une amélioration ponctuelle des livraisons n'implique pas automatiquement un rétablissement durable si ces leviers ne sont pas adressés de façon systématique.
Pause du Model Y et ramifications opérationnelles
La décision de mettre en pause la production du Model Y a eu plusieurs conséquences :
- réduction temporaire des livraisons mais amélioration des stocks alignés sur la demande ;
- opportunité pour Tesla d'implémenter des mises à jour de conception et d'efficacité sur les lignes de production ;
- possibles perturbations de la chaîne d'approvisionnement à court terme, notamment pour les sous-traitants et fournisseurs de pièces spécifiques ;
- perception du marché : certains investisseurs ont interprété l'arrêt comme un signe de discipline commerciale, d'autres comme un signe de fragilité de la demande.
Les pauses de production lors des transitions d'année-modèle sont courantes dans l'industrie automobile, mais leur ampleur et leur durée déterminent si elles seront perçues comme des ajustements sains ou comme des symptômes d'un problème plus profond. Dans le cas de Tesla, la synchronisation de cette pause sur quatre usines simultanées a amplifié l'impact immédiat sur les chiffres trimestriels.
Analyse des chiffres : livraisons, croissance et baseline
La progression de 8 % rapportée par certains observateurs est à lire avec prudence. Une partie de cette hausse est purement arithmétique, liée au fait que la comparaison porte sur un trimestre affaibli l'année précédente. Autrement dit, on mesure une amélioration relative par rapport à une année-là où Tesla était en phase de réajustement.
Détails importants à considérer :
- Base de comparaison : si le trimestre de l'an passé était anormalement bas, même une reprise modérée apparaîtra comme une forte amélioration en pourcentage.
- Répartition géographique : la performance varie par région (Chine, Amérique du Nord, Europe), et des écarts régionaux peuvent masquer des fragilités locales.
- Mix produit : la demande entre Model 3, Model Y, et autres modèles influe sur la marge moyenne et la rentabilité par véhicule.
- Révisions d'inventaire : la manière dont Tesla gère ses stocks pour lisser la production et les remises impacte la perception de la demande réelle.
Les projections des analystes (1,69 million de véhicules en 2026) incorporent ces éléments et supposent une reprise modérée dans la seconde moitié de l'année. C'est une trajectoire plausible, mais dépendante de variables hors du contrôle direct de Tesla, comme l'évolution des prix des matières premières, la conjoncture macroéconomique et les actions des concurrents.
Marges, prix et stratégie tarifaire
La croissance des livraisons ne va pas nécessairement de pair avec une amélioration des marges. Les marges de Tesla ont été régulées par :
- les réductions de prix pour stimuler la demande ;
- les économies d'échelle et gains de productivité sur la chaîne de production ;
- les variations de coût des batteries et des composants électroniques ;
- les investissements en R&D pour les logiciels, l'autopilot et l'infrastructure de recharge.
Si Tesla sacrifie des marges pour préserver ou gagner des parts de marché via des réductions de prix, les livraisons peuvent augmenter sans que la rentabilité suive nécessairement. L'équation devient alors : combien de véhicules supplémentaires faut-il vendre pour compenser une marge par unité plus faible ?
Point lumineux : stockage d'énergie et division énergétique
Un secteur qui se démarque est l'énergie : Tesla Energy. Les prévisions anticipent un déploiement d'environ 14,4 GWh de stockage d'énergie ce trimestre, contre 10,4 GWh un an plus tôt. C'est une trajectoire plus saine que celle des livraisons de véhicules, même si la croissance reste progressive comparée aux 14,2 GWh atteints fin 2025.
Pourquoi le stockage d'énergie importe :
- diversification des revenus : les solutions de stockage (Powerwall, Megapack) offrent un flux de revenus complémentaire aux véhicules électriques ;
- alignement avec la transition énergétique : la demande pour le stockage de réseau et les solutions résidentielles devrait croître avec la hausse des énergies renouvelables intermittentes ;
- potentiel de marge : les projets de grande échelle (gridscale) peuvent générer des marges différentes de la vente de véhicules, parfois plus stables sur le long terme ;
- synergies produit : intégration logiciel-matériel entre stockages, véhicules et solutions de recharge peut créer des avantages concurrentiels.
Pour Tesla, renforcer la division énergétique est une stratégie logique pour lisser la cyclicité du marché automobile et renforcer la position de l'entreprise dans l'écosystème de la mobilité et de l'énergie.
Risques et obstacles potentiels
Plusieurs risques peuvent freiner ou compromettre la « reprise » de Tesla :
- Intensification de la concurrence : des constructeurs traditionnels et des acteurs chinois offrent des modèles compétitifs à des prix agressifs.
- Pressions sur la chaîne d'approvisionnement : pénuries ponctuelles de composants ou tensions logistiques peuvent limiter la production.
- Volatilité macroéconomique : un ralentissement économique global pourrait peser sur la demande pour les VE.
- Perception de la marque : incidents de qualité, rappels ou controverses publiques autour des dirigeants peuvent affecter la confiance des consommateurs.
- Réglementation et politiques publiques : évolutions imprévues des aides à l'achat ou des normes peuvent modifier la dynamique du marché.
Ces éléments montrent que même si les chiffres trimestriels semblent s'améliorer, la trajectoire future reste incertaine et demande des preuves supplémentaires pour confirmer un redressement durable.
Ce qu'il faut surveiller à court et moyen terme
Pour évaluer si Tesla est vraiment sur une trajectoire de reprise, surveillez ces indicateurs :
- Livraisons trimestrielles et leur répartition géographique : croissance homogène ou dépendance à une région ?
- Prix moyen par véhicule et politique tarifaire : remises temporaires ou stabilisation des prix ?
- Volumes et marges de la division énergie : la croissance est-elle soutenable ?
- Exécution industrielle : réduction des temps d'arrêt, gains de productivité et qualité de fabrication.
- Indicateurs de demande : commandes en portefeuille, taux de conversion et délais de livraison.
Ces mesures donneront une image plus complète que le seul chiffre des livraisons. Elles aideront aussi à déterminer si Tesla peut conjuguer croissance des volumes et amélioration des marges, condition nécessaire pour un redressement robuste et durable.
Perspectives pour les investisseurs et l'industrie
Pour les investisseurs, la situation se résume souvent à une question de confiance : Tesla est-elle capable de réinventer la prochaine phase de croissance tout en répondant aux attentes en matière de rentabilité ? Les investisseurs institutionnels et particuliers évalueront la réponse à cette question à travers les résultats trimestriels, les communications de la direction et les indicateurs opérationnels mentionnés ci-dessus.
Du point de vue de l'industrie, l'évolution de Tesla reste significative : la société continue d'influencer les standards technologiques (batteries, logiciels embarqués, intégration énergie-transport). Même dans une année de croissance modeste, Tesla peut laisser une empreinte stratégique en matière d'innovation et de modèle d'affaires.
Conclusion
Vue d'ensemble : Tesla pourrait se stabiliser, mais une véritable reprise réclame encore des preuves. Les chiffres du premier trimestre 2026, s'ils confirment une hausse relative des livraisons, doivent être interprétés avec prudence. Une partie de la progression reflète la comparaison avec un trimestre affaibli en 2025 et un réajustement de la production, plutôt qu'un retour net à une dynamique de croissance élevée.
Le point positif est la dynamique observée dans la division énergie, où le stockage progresse et offre une diversification bienvenue. Toutefois, pour que le marché reconnaisse un redressement durable, Tesla devra montrer une amélioration soutenue des livraisons, une stabilisation des prix qui préserve les marges et une exécution industrielle irréprochable face à une concurrence accrue.
En résumé, il est prudent de considérer le trimestre comme un redémarrage potentiel plutôt que comme la preuve d'une relance complète. Les prochains trimestres, les données régionales et la performance de la division énergie fourniront des éléments décisifs pour trancher entre simple rebond et véritable renaissance.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires (3)
J'ai travaillé en supply chain auto, ça sent l'ajustement industriel: chiffres qui remontent mais marges sous pression, remises possibles, et la demande reste fragile, mmh.
Vraiment ? 365k livraisons prévue, ok, mais si c'est juste un rattrapage arithmétique après un trimestre creux, où est la vraie croissance durable ?
Wow 8% ça fait joli mais on dirait surtout un rebond après le trou de 2025… Model Y stoppé sur 4 usines, concurrence qui gronde, faut voir la suite, pas encore convaincu.