
Contexte immédiat
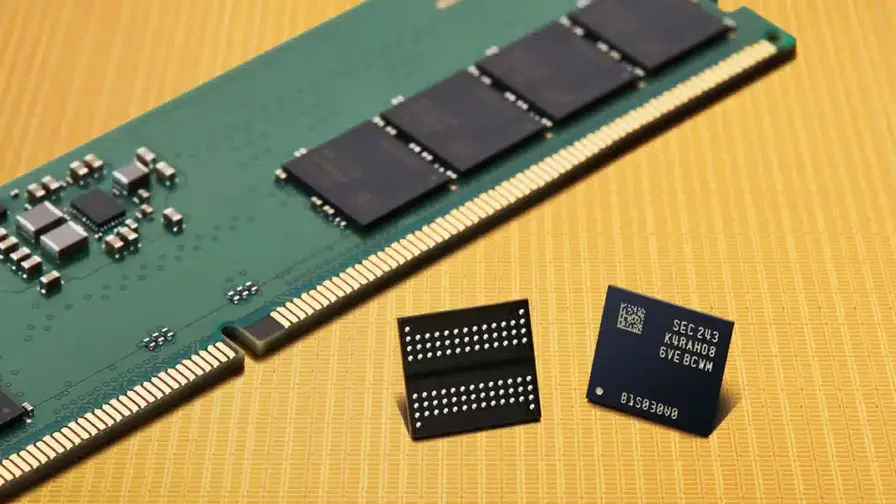
Apple vient de céder. Après des discussions d'urgence avec la division semi-conducteurs de Samsung, le fabricant de l'iPhone a accepté de payer environ le double pour les modules mémoire LPDDR5X destinés à l'iPhone 17.
Ce n'est pas une concession élégante. Des rapports du média coréen Dealsite indiquent que Samsung avait d'abord proposé une hausse de 60 %, puis poussé une augmentation de 100 % pour durcir sa position de négociation. Apple, soucieux d'éviter toute interruption des lignes de production de l'iPhone 17, aurait accepté la demande la plus forte presque immédiatement.
Pourquoi ce resserrement soudain ? En bref : des choix d'allocation de capacité. Les principaux fabricants de mémoire comme SK Hynix et Micron redirigent une partie de leurs capacités vers la mémoire à très large bande passante (HBM) destinée aux serveurs d'IA. Ce réaffectation réduit le temps d'usinage disponible pour la DRAM mobile. Le résultat : une raréfaction de l'offre. Les prix ont réagi rapidement. Un module mémoire mobile de 12 Go qui se négociait autour de 30 $ début 2025 approche désormais les 70 $, selon la couverture coréenne.
Explication technique : LPDDR5X, HBM et contraintes de production
Pour comprendre les mouvements de prix, il faut distinguer plusieurs technologies et contraintes industrielles. LPDDR5X est une génération de mémoire DRAM mobile optimisée pour les smartphones : elle offre des débits plus élevés et une meilleure efficacité énergétique par rapport à ses prédécesseurs, ce qui en fait le choix naturel pour des appareils haut de gamme comme l'iPhone 17. En parallèle, la demande pour la mémoire HBM (High-Bandwidth Memory) explose car les centres de données et les systèmes d'IA exigent des performances mémoire massives pour les modèles de grande taille.
Les usines (fabs) qui produisent des puces et empilent des dies mémoire ont des lignes de production et des calendriers d'outillage limités. Passer une capacité de production d'un type de mémoire à un autre implique des investissements, des étapes de qualification, et souvent une période où les rendements sont inférieurs. Quand plusieurs grands clients — ici des opérateurs de serveurs IA ou des fournisseurs de GPU accélérés — payent davantage pour de l'HBM, les fabricants réallouent la capacité vers ces lignes plus rentables. Cela crée un effet d'éviction sur la capacité destinée aux modules DRAM mobiles, comme la LPDDR5X, provoquant une tension d'offre et une montée des prix.
Pourquoi la conversion de capacité est stratégique
La décision de passer de DRAM mobile à HBM n'est pas juste technique : elle est économique. Les marges sur HBM peuvent être substantielles en période de forte demande, et les contrats pluriannuels avec les grands fournisseurs de serveurs donnent des visibilités de revenus et d'utilisation des lignes difficiles à ignorer. En pratique, les fabricants évaluent :
- La marge attendue par wafer pour chaque type de produit.
- La durée contractuelle et la prévisibilité de la demande.
- Les coûts de requalification d'une ligne et l'impact sur le calendrier de livraison.
Ces éléments expliquent pourquoi SK Hynix, Micron et d'autres ont préféré privilégier HBM ces derniers trimestres.
Impact immédiat sur Apple et la stratégie commerciale
Est-ce que cela se verra en magasin ? Peut-être pas tout de suite. Apple a une longue histoire d'amortissement des chocs ponctuels sur les composants afin de protéger sa part de marché et la perception prix. Les analystes, dont Ming-Chi Kuo, ont suggéré que l'entreprise cherche à maintenir le prix de l'iPhone 17 stable pour le cycle en cours. Mais si la pression sur les composants perdure en 2026, cela pourrait forcer une réévaluation pour l'iPhone 18.
Le levier privilégié d'Apple n'est pas un choc immédiat sur les prix publics, mais les marges et les revenus des Services : la société peut absorber des hausses de coûts matériels à court terme ou les compenser par son écosystème de Services à forte marge. Le CEO Tim Cook a reconnu que la hausse des prix des puces pèsera sur les marges brutes, donc les calculs sont déjà sur la table chez Apple.
Conséquences pour les marges et le mix produit
Face à une hausse significative du coût des modules mémoire, Apple dispose de plusieurs leviers :
- Absorber la hausse temporairement via une compression des marges brutes.
- Réduire les coûts sur d'autres composants ou fédérer des économies d'échelle internes.
- Déplacer une partie du fardeau vers les revenus Services (iCloud, App Store, AppleCare, abonnements).
- Réviser les configurations mémoire entre modèles (par exemple, offrir moins de RAM sur l'entrée de gamme pour préserver le positionnement premium).
La décision dépendra de la durée et de l'ampleur de la hausse des prix, ainsi que de la concurrence sur le marché mondial des smartphones.
La tactique de Samsung : négociation, timing et valeur
De son côté, Samsung semble tirer le maximum de valeur d'un inventaire tendu. En décalant d'abord une hausse de 60 %, puis en proposant un bond de 100 %, le fournisseur a probablement cherché à tester la résistance au prix d'un client stratégique comme Apple. En contexte B2B industriel, ces manœuvres ne sont pas inhabituelles : elles servent à revaloriser des lignes rares et à extraire un prix plus proche de la valeur marginale en période de pénurie.
Il est important de souligner la dimension géopolitique et stratégique des chaînes d'approvisionnement de semi-conducteurs : décisions d'investissement, priorisation des clients, et contrat-cadres influencent directement la planification des produits grand public. Les choix opérés dans les fabs auront des répercussions sur la disponibilité des composants et, par extension, sur la roadmap produit des OEM.
Aspects contractuels et prévisions
Les contrats de fourniture comprennent souvent des éléments de flexibilité, des clauses d'ajustement de prix, et des garanties d'approvisionnement. Quand une entreprise comme Apple se heurte à une demande plus agressive pour une capacité limitée, elle doit activer : accords pluriannuels supplémentaires, options de transfert de capacité, ou recourir à des fournisseurs alternatifs. Dans ce cas précis, Samsung a obtenu une augmentation tarifaire significative, ce qui pourrait refléter une pénurie locale plutôt qu'une tension généralisée sur tous les producteurs.
Implications pour les consommateurs, investisseurs et planificateurs
Pour les consommateurs, à court terme, l'histoire est celle d'une stabilité accompagnée d'une note de prudence. Apple pourrait choisir d'absorber la hausse et maintenir les prix de l'iPhone 17 constants, protégeant ainsi l'expérience client et la perception de la valeur. Mais si les coûts restent élevés jusqu'en 2026, l'addition pourrait finir par se refléter dans le prix public d'un futur modèle, ou dans des ajustements techniques (configuration mémoire, options de stockage, etc.).
Pour les investisseurs et les planificateurs produits, le signal est clair : des marchés de composants autrefois stables peuvent basculer rapidement quand la demande et les priorités stratégiques se réalignent. Les points clés à surveiller :
- Les prix spot et contractuels des modules LPDDR5X et des wafers DRAM.
- Les décisions d'investissement des grands fabricants (capex pour nouvelles lignes HBM vs DRAM mobile).
- Les commentaires d'analystes spécialisés et des fournisseurs (SK Hynix, Micron, Samsung).
- Les signaux des équipementiers, notamment s'ils revoient les spécifications mémoire de leurs appareils.
Scénarios plausibles
Plusieurs trajectoires sont possibles :
- Retour à la normale : l'industrie augmente la capacité de production ou la demande HBM se stabilise, entraînant une détente des prix DRAM mobiles.
- Tension prolongée : capacités restreintes et prix élevés pendant plusieurs trimestres, contraignant les fabricants de smartphones à ajuster marges ou prix publics.
- Rationalisation produit : certains acteurs pourraient modifier leurs feuilles de spécifications (moins de RAM en entrée ou réaffectation des modules vers des gammes prioritaires).
Analyse technique approfondie et signaux à surveiller
Pour les lecteurs techniques et les responsables sourcing, quelques détails complémentaires :
Capacité par wafer et coût marginal
La production mémoire est mesurée en wafers traités. Le revenu par wafer varie fortement entre LPDDR et HBM, et les cycles de qualification pour une nouvelle famille de puces impliquent des taux de rebut initiaux plus élevés. Quand la demande pour HBM dépasse les attentes, les fabricants optimisent le mix produit pour maximiser le revenu par wafer, ce qui peut nuire à l'approvisionnement en mémoire mobile.
Rendements et technologie de nœud
Les nœuds de production (nm) et la technologie d'empilement influencent à la fois les coûts et la densité. Les fabricants investissent dans des procédés avancés pour réduire le coût par bit, mais ces investissements prennent du temps à déployer. Les tensions actuelles peuvent accélérer des décisions d'investissement, affectant la roadmap à moyen terme.
Perspectives pour l'iPhone 18 et au-delà
Si la hausse des prix des modules LPDDR5X perdure, Apple devra intégrer ces facteurs dans la conception et le positionnement de l'iPhone 18. Plusieurs options s'offrent à la firme :
- Conserver la configuration mémoire et absorber le coût (impact sur marge).
- Augmenter légèrement le prix public sur de nouvelles générations.
- Revoir le mix de fournisseurs et diversifier l'approvisionnement pour réduire le risque (contrats avec d'autres fabricants de DRAM).
Le choix dépendra de la durée de la pénurie et des anticipations sur la demande globale de smartphones en 2026. À la clé : arbitrages entre part de marché, perception de la marque et rentabilité.
Recommandations et signaux opérationnels
Pour les équipes achat et planification produit, voici des pistes d'action immédiates :
- Renégocier ou étendre les contrats-cadres pour sécuriser une partie de la capacité.
- Explorer des accords d'exclusivité ou d'option d'achat anticipé pour garantir des volumes.
- Évaluer des alternatives techniques (optimisation logicielle pour réduire la dépendance à la RAM, compression mémoire, etc.).
- Surveiller les indicateurs macro (commandes de serveurs IA, annonces de capex chez les fondeurs mémoires).
Conclusion : une industrie où les usines dictent parfois la feuille de route
Samsung a rappelé une réalité : les chaînes d'approvisionnement de semi-conducteurs sont autant politiques et stratégiques que techniques. Les contrats, les changements de capacité et les manœuvres tarifaires se répercutent aujourd'hui directement sur la planification des smartphones. Pour les consommateurs, la priorité immédiate est la stabilité ; pour les investisseurs et les planificateurs, l'alerte est donnée : les marchés de composants peuvent se retourner rapidement quand la demande pour l'IA redéploie des ressources.
Et si vous vous demandez si cela changera la manière dont les iPhone futurs sont spécifiés ou tarifés — surveillez où les usines de mémoire dirigent leurs lignes. La prochaine grande évolution matérielle pourrait bien commencer sur une tranche (wafer), et non dans un laboratoire de design.

"Geek dans l'âme, je teste les derniers smartphones et gadgets pour vous aider à faire le meilleur choix."
Discussion
Laisser un commentaire
Commentaires (3)
J'ai bossé en supply chain, ce genre de bascule capacity->HBM fout tout en l'air. Faut prévoir stock, contrats d'option, et réagir vite
C'est vrai que SK Hynix bascule tout sur HBM ? Si oui pourquoi Apple n'a pas diversifié avant... ça paraît étrange, non?
Wow ok, 2x le prix pour de la RAM, sérieux ? Apple sacrifie marge et services pour pas retarder la prod... Ça sent la panique chez Samsung aussi