
Introduction
Entrez aujourd'hui dans une salle d'exposition d'ordinateurs et vous pourriez avoir l'impression d'entrer sur un marché de matières premières. La mémoire vive (RAM), et non les processeurs ou les écrans, domine les conversations. Les fabricants de matériel tirent la sonnette d'alarme parce que le coût de la mémoire a fortement augmenté, et l'onde de choc se fait sentir à chaque caisse.
HP a révélé dans son dernier rapport trimestriel que la facture des composants pour la mémoire et le stockage a bondi, passant d'environ 15–18 % l'année dernière à près de 35 % du coût total de fabrication d'un de ses ordinateurs personnels. C'est presque le double, et il ne s'agit pas d'une erreur d'arrondi sur un tableur. C'est un changement tectonique dans la répartition des dépenses des fabricants.
Autrement dit, la mémoire représente désormais environ un tiers du coût de fabrication d'un PC HP.

Le coupable est clair : l'IA. À mesure que les fournisseurs cloud et les hyperscalers s'efforcent d'étendre leurs fermes de serveurs pour l'intelligence artificielle, la demande en DRAM et autres composants mémoire a explosé. Les fournisseurs qui desservaient autrefois un équilibre entre clients grand public et entreprises réaffectent leurs capacités aux commandes les plus rentables : la mémoire serveur destinée aux infrastructures IA. Des marques qui vendaient auparavant des composants grand public aux fabricants de PC ont été poussées, voire aspirées, vers le marché des centres de données.
Contexte et chiffres clés
Pendant l'appel aux résultats, la directrice financière de HP, Karen Parkhill, a résumé la situation sans détour : les coûts de la mémoire de base ont grimpé, comprimant les marges et laissant peu d'autre choix aux entreprises que d'augmenter les prix pour les consommateurs. Bruce Broussard, PDG par intérim, a indiqué que HP recherche des fournisseurs à moindre coût, tandis que Ketan Patel, responsable de la division systèmes personnels, a expliqué que la société diversifie les siliciums et propose davantage de configurations, y compris des options avec moins de RAM, afin de maintenir des prix compétitifs.
Ces chiffres sont révélateurs d'un virage structurel : alors que pendant des années la mémoire constituait une part marginale du coût unitaire d'un PC, l'avènement d'une demande massivement orientée vers les centres de données a déplacé les volumes et les marges. Pour les analystes de la chaîne d'approvisionnement, ce n'est pas seulement un cycle haussier : c'est une réaffectation permanente d'une partie significative de la production mondiale de mémoire.
Comment HP s'y adapte
HP combine plusieurs approches : négocier des contrats pluriannuels, diversifier les fournisseurs et proposer des configurations produits plus larges pour permettre aux clients de choisir des machines avec différentes capacités mémoire. Ces mesures peuvent stabiliser l'approvisionnement et offrir des options de prix à court et moyen terme, mais elles n'effacent pas la pression actuelle sur les coûts.
Pourquoi l'IA alimente la demande en mémoire
La dynamique est simple, mais les implications sont complexes. Les charges de travail d'IA, en particulier l'entraînement et l'inférence avancée de grands modèles, consomment énormément de mémoire. Au-delà du processeur, la capacité mémoire et la bande passante sont des contraintes critiques : plus de modèles, plus de paramètres et des jeux de données gigantesques nécessitent des quantités colossales de DRAM et, pour certains usages, de mémoire haute bande passante (HBM) ou de mémoire serveur spécialisée.
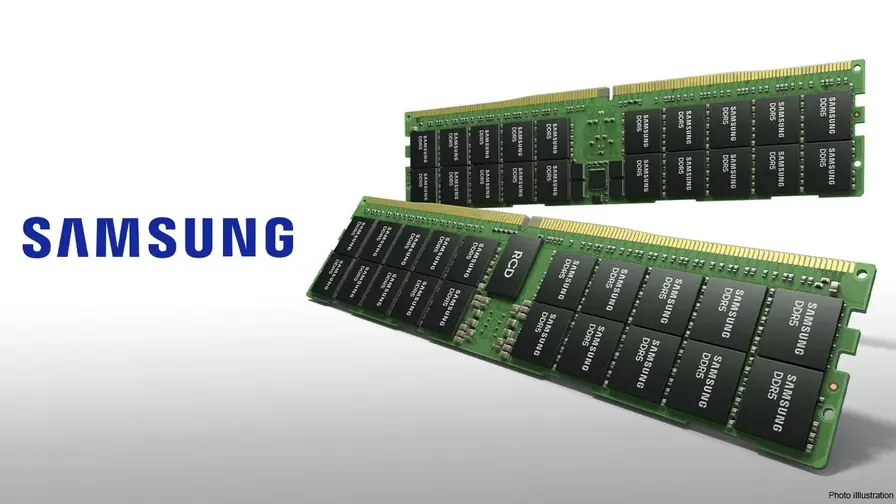
- DRAM serveur (RDIMM, LRDIMM) : demandes accrues pour des modules ECC et haute capacité utilisés dans les serveurs IA.
- HBM et mémoire embarquée : exigée par certaines accélérations GPU/AI pour atteindre la bande passante nécessaire.
- SSD NVMe et caches : bien que ce ne soit pas de la RAM, l'augmentation des besoins de stockage rapide pour l'IA met aussi la pression sur le marché du stockage.
Les hyperscalers — entreprises qui exploitent d'immenses infrastructures cloud — priorisent ces commandes et acceptent souvent des marges différentes, des volumes plus grands et des conditions commerciales qui ne sont pas accessibles aux segments grand public. Cela fait monter les prix et réduit la disponibilité des composants qui étaient autrefois destinés aux PC de bureau et portables.
Réallocation de capacité chez les fournisseurs
Les fabricants de semi-conducteurs arbitrent leurs lignes de production vers les segments les plus lucratifs. La reconfiguration d'usines pour produire davantage de mémoire serveur implique des calendriers, des investissements et parfois des réaffectations d'outillage qui ralentissent la capacité à répondre simultanément aux besoins grand public. De plus, la production de formes spécifiques de mémoire (par exemple, modules ECC de grande capacité) n'est pas immédiatement interchangeable avec celle des modules SO-DIMM grand public.
Impact sur les fabricants et stratégies d'approvisionnement
Cette pression mémoire modifie les stratégies des OEM (fabricants d'équipements d'origine). Voici les principaux axes d'adaptation :
- Diversification des fournisseurs : éviter la dépendance à un ou deux fournisseurs en négociant avec davantage de partenaires et géographies.
- Contrats à long terme : verrouiller des capacités via des accords pluriannuels afin d'assurer l'approvisionnement et stabiliser les prix (au prix d'engagements financiers élevés).
- Optimisation des configurations produit : proposer une gamme plus large allant de modèles « minimalistes » à forte valeur ajoutée (plus de RAM, meilleures capacités GPU).
- Innovation dans l'architecture : travailler avec les fournisseurs de silicium pour optimiser l'utilisation mémoire et réduire la dépendance à des capacités élevées.
Ces approches ont des avantages et des limites. Les contrats à long terme offrent de la prévisibilité, mais exigent souvent des volumes garantis. Diversifier les fournisseurs réduit le risque de pénurie mais complique la chaîne logistique et la qualification technique. Enfin, réduire la RAM sur certains modèles peut préserver des marges, mais risque d'altérer l'expérience utilisateur pour des usages exigeants.
Considérations financières
Pour les responsables financiers, la hausse du coût de la mémoire pèse directement sur la marge brute. Les options sont généralement : absorber la hausse (réduire la marge), transférer le coût au consommateur (augmenter les prix) ou réduire d'autres coûts (réduction des coûts de fabrication, moindre investissement sur d'autres composants). HP et d'autres OEM semblent combiner ces réponses, en adaptant à la fois le portefeuille produit et les relations fournisseurs.
Conséquences pour les consommateurs
Sur le marché, cette pression entraîne plusieurs tendances visibles :
- Augmentations de prix progressives sur certains segments et configurations.
- Offres « allégées » avec moins de RAM ou stockage pour maintenir un prix d'appel attractif.
- Options modulaires : proposer la possibilité d'acheter moins cher et d'upgrader soi-même la mémoire ultérieurement.
Pour l'acheteur, le message est clair : si la capacité mémoire est essentielle pour vos usages (montage vidéo, machine learning amateur, jeux lourds, virtualisation locale), attendez-vous à payer une prime. Si votre usage est principalement bureautique, navigation ou multimédia léger, vous pouvez économiser en choisissant des configurations moins gourmandes en mémoire.
Conseils pratiques pour l'achat
- Évaluer les besoins réels : déterminer si 8, 16 ou 32 Go sont nécessaires selon vos applications.
- Vérifier la possibilité d'extension : choisir des modèles avec slots de RAM accessibles pour upgrader plus tard.
- Comparer le coût d'achat initial vs coût d'upgrade : parfois acheter un modèle avec moins de RAM puis ajouter de la mémoire séparément est plus rentable.
- Surveiller les promotions et stocks : certains revendeurs peuvent proposer des remises ciblées pour écouler des configurations spécifiques.
Autres composants ressentant la pression
La tension ne se limite pas à la RAM. Les marchés des GPU, des contrôleurs NVMe, et même de certains composants passifs (comme les condensateurs spécialisés et les alimentations conçues pour datacenters) montrent des signes de contraction d'offre et de hausse de prix. Les accélérateurs IA (GPUs et TPU-like) sont particulièrement prisés et entraînent une compétition qui remonte toute la chaîne d'approvisionnement.
En conséquence, l'inflation liée à la rareté peut s'étendre et provoquer un phénomène où plusieurs composants majeurs augmentent simultanément, rendant les arbitrages d'ingénierie et d'achat encore plus complexes.
Impacts sur la conception produit
Les ingénieurs produits doivent repenser les architectures pour optimiser les compromis entre coût, performances et disponibilité des pièces. Par exemple :
- Utiliser des microarchitectures de CPU/GPU plus économes en mémoire.
- Déployer des solutions de mémoire hiérarchique et cache logiciel pour réduire la dépendance à la capacité DRAM brute.
- Favoriser des designs modulaires pour permettre des alternatives matérielles selon la disponibilité des composants.
Perspectives du marché et scénarios possibles
Plusieurs scénarios peuvent se dessiner à moyen terme :
- La demande IA reste élevée : les fournisseurs maintiennent la priorité aux clients datacenter, et les prix de la mémoire pourraient rester élevés plusieurs trimestres, voire années.
- La capacité de production augmente : si les fabricants de puces investissent massivement et augmentent l'offre, cela pourrait stabiliser les prix à moyen terme.
- Des innovations techniques (ex : meilleure compression de modèles, mémoire persistante plus rapide) réduisent la demande de DRAM brute pour certains usages IA.
Le scénario le plus probable à court terme est une période prolongée de tensions : les investissements prendront du temps à produire des capacités supplémentaires, et la demande pour l'IA continuera d'être forte tant que les usługes et applications basés sur les grands modèles restent économiquement attractifs.
Implications pour l'industrie et les investisseurs
Pour les investisseurs, la dynamique renforce l'intérêt pour les fabricants de mémoire et les fournisseurs d'infrastructures cloud. Pour l'industrie, elle force une réévaluation des modèles commerciaux : quel est le bon prix d'équilibre entre performance et coût de production ? Comment segmenter l'offre pour protéger la valeur tout en maintenant l'accessibilité pour le grand public ?
Conclusion
Le rapport de HP rappelle que la ruée vers l'or de l'IA change plus que les centres de données cloud : il réécrit la logique de coût des appareils qui sont sur nos bureaux et dans nos sacs, et il oblige entreprises et consommateurs à repenser ce que doit être le standard d'un PC moderne. Les choix deviennent plus cruciaux : accepter une configuration réduite, payer un supplément pour avoir plus de mémoire, ou attendre que l'offre se détende. Chaque option comporte des compromis en termes de performances, de coût et de pérennité.
À moyen terme, la situation devrait pousser l'industrie à innover, à diversifier les chaînes d'approvisionnement et à proposer des architectures matérielles et logicielles qui optimisent l'usage mémoire. Pour les acheteurs, l'heure est à l'évaluation précise des besoins et à la recherche de la meilleure combinaison coût-performances, en gardant à l'esprit que la mémoire est aujourd'hui un levier majeur du prix et de l'expérience utilisateur.
En définitive, la montée des coûts de la RAM est un rappel tangible que l'impact de l'IA s'étend bien au-delà des fermes de serveurs : il redéfinit les priorités de conception, d'approvisionnement et d'achat sur l'ensemble du marché informatique.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires (3)
Je bosse en retail, on a déjà remplacé des modèles 16Go par 8Go pour garder le prix. Clients râlent, mais côté marge c'est compréhensible...
C'est vraiment la faute de l'IA ? Ou on a mal anticipé les lignes de prod depuis des années, non ?
Wow, j'avais pas réalisé que la RAM pesait autant sur le prix des PC… si ça continue, adieu configs généreuses. 😕