

Introduction
Vous vous souvenez quand les téléphones pliables semblaient n'être que des prototypes tape-à-l'œil destinés à attirer l'attention dans les salons professionnels ? Ces jours sont en train de s'effacer. Counterpoint Research soutient qu'après un rebond cyclique l'année dernière, 2026 pourrait être l'année où le marché du smartphone pliable passe du gadget à une expansion soutenue.
Les fabricants ont passé 2025 à écouler des stocks et à ralentir le rythme des lancements. Ce réajustement prudent semble porter ses fruits. Grâce à une ingénierie matérielle améliorée et à une exécution plus rigoureuse des designs, les consommateurs commencent à percevoir une réelle valeur de productivité dans les modèles pliables de type "livre" à grand écran — et non plus seulement un effet de nouveauté.
État du marché et chiffres clés
Selon les analystes, les pliables de type livre représentent aujourd'hui environ 52 % du marché et devraient grimper à 65 % cette année. Ce basculement ne se limite pas à la taille de l'écran : il reflète des améliorations tangibles des mécanismes de charnière, des dalles plus lumineuses, des batteries offrant une meilleure autonomie, et des évolutions logicielles qui exploitent réellement l'espace d'affichage supplémentaire pour le multitâche et la productivité.
Ce changement de répartition entre formats illustre une segmentation plus mature du marché : les appareils pliables "livre" se positionnent comme des outils orientés productivité et création de contenu, tandis que les modèles à clapet (clamshell) conservent une place pour l'aspect mode et la compacité.

Pourquoi la technologie est plus convaincante
Les améliorations techniques qui rendent les pliables plus utiles ne sont pas seulement cosmétiques. Elles reposent sur plusieurs avancées concrètes :
- Mécanismes de charnière améliorés : les charnières multi-lien et à roulement ont gagné en robustesse et en durabilité, réduisant le jeu et les risques d'usure. Les tests internes et officiels montrent une augmentation du nombre de cycles d'ouverture/fermeture avant apparition de problèmes.
- Écrans et matériaux : l'adoption généralisée de l'Ultra Thin Glass (UTG) et d'architectures d'écran hybrides rend les dalles plus résistantes aux rayures et améliore la restitution des couleurs et la luminosité. Les panneaux OLED à haute luminosité atteignent désormais des niveaux de nits qui rendent l'usage extérieur plus confortable.
- Autonomie améliorée : des optimisations matérielles et logicielles, ainsi que des batteries aux densités énergétiques accrues, permettent des journées d'utilisation plus longues même lorsque l'écran principal, plus grand, est sollicité pour des tâches intensives.
- Logiciel et ergonomie : les couches logicielles exploitent mieux l'espace d'écran grâce au multi-fenêtrage, à la continuité d'application et à des API dédiées qui aident les développeurs à tirer profit des formats pliables pour des workflows split-screen et des interactions contextuelles.
Détails techniques supplémentaires
Sur le plan mécanique, l'usage de ressorts calibrés, de paliers à faible friction et d'axes à tolérance contrôlée a réduit la variabilité de fabrication. Côté écran, la réduction des épaisseurs des films polymères et l'intégration d'un verre ultra-fin contribuent à une sensation tactile moins "molle" tout en conservant la flexibilité nécessaire. Enfin, les optimisations de la chaîne d'alimentation (power management) et le recours à des chargeurs/piles plus efficaces limitent la chauffe et conservent une performance soutenue en multitâche.
Perception du consommateur et adoption
La perception évolue : les premiers acheteurs se laissaient séduire par l'effet de nouveauté ; les acheteurs ultérieurs recherchent avant tout l'utilité. Lorsqu'un appareil devient un véritable outil de productivité, l'intérêt des entreprises suit naturellement. Les développeurs commencent à optimiser leurs applications pour des flux de travail en écran partagé, les accessoires (claviers, stylets, supports) se multiplient et les écosystèmes logiciels ajustent leurs expériences pour ces formats.
Ce glissement de perception a des conséquences directes sur la demande. Les acheteurs professionnels et les utilisateurs intensifs — créateurs de contenu, managers mobiles, commerciaux sur le terrain — voient dans le pliable "livre" un compromis convaincant entre smartphone et tablette, sans sacrifier la portabilité.
Impact d'une entrée possible d'Apple
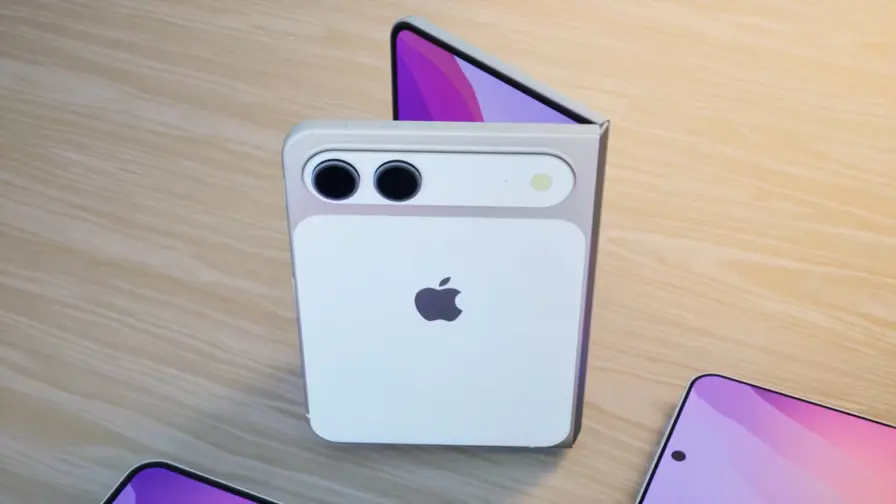
L'iPhone pliable, souvent évoqué dans les rumeurs et susceptible d'apparaître cet automne si les calendriers tiennent, peut agir comme un catalyseur. L'arrivée d'Apple sur le segment ferait deux choses simultanément : accroître la sensibilisation des consommateurs et pousser les concurrents à affiner leurs réponses stratégiques. Historiquement, l'entrée d'Apple sur un segment attire des innovations d'écosystème (app optimisées, accessoires dédiés) et renforce la confiance des acheteurs traditionnels de la marque.
Si Apple commercialise un iPhone pliable, on peut s'attendre à ce que Samsung accentue son orientation vers des modèles "livre" plus larges, directement ciblés sur l'audience potentielle du Fold d'Apple. Des rapports indiquent également que Honor et Oppo travaillent sur des designs pliables plus grands pour rivaliser sur le même terrain, ce qui renforcerait la concurrence sur le segment premium.

Segmentation du marché : livre vs clapet
Les pliables ne vont pas disparaître dans une seule catégorie au profit de l'autre. Les modèles à clapet resteront pertinents en tant qu'options d'entrée premium orientées lifestyle, séduisant les utilisateurs qui privilégient la compacité, la portabilité et le design rétro. En revanche, les formats "livre" gagnent du terrain pour des usages professionnels et multitâches.
Concrètement, la segmentation se dessine ainsi :
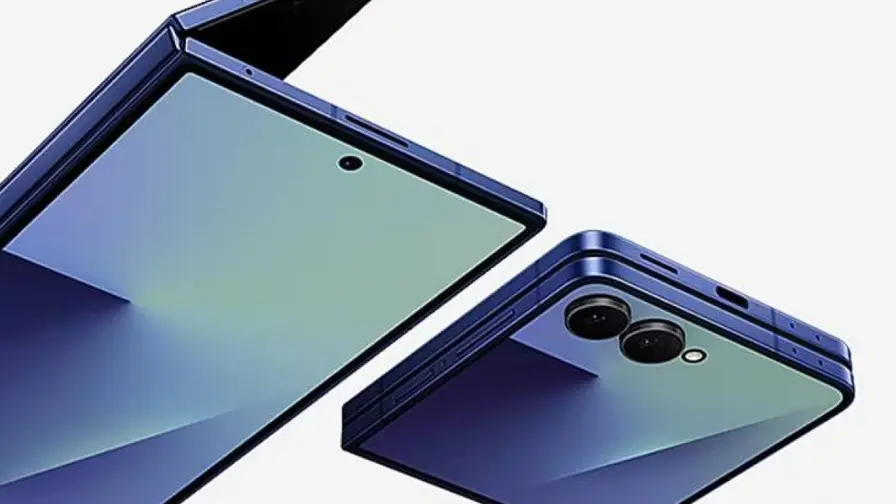
- Format "livre" (book-style) : destiné à la productivité, au multimédia et à la création. Écrans plus grands, meilleures capacités multitâches, accessoires professionnels (claviers, docks).
- Format clapet (clamshell) : axé sur le style, la facilité de transport et l'expérience sociale. Idéal pour ceux qui veulent un grand écran secondaire sans renoncer à la poche avant.
Conséquences pour les canaux de distribution
Les équipes commerciales et les opérateurs adapteront leur offre : packs B2B avec services et garanties, promotions ciblées en ligne pour les utilisateurs professionnels et bundles d'accessoires pour renforcer l'argument productivité. Les réseaux de distribution physique mettront en avant des démonstrations pratiques pour convaincre sur l'ergonomie et le gain réel en productivité.
Écosystème logiciel et optimisation des applications
La valeur d'un pliable dépend en grande partie de l'écosystème logiciel. Sans applications optimisées, l'écran supplémentaire reste sous-exploité. Heureusement, on observe déjà plusieurs tendances positives :
- API et frameworks : les fabricants fournissent des API spécifiques pour gérer les transitions d'écran, la continuité d'applications et le multi-fenêtrage.
- Adaptation des applications : les grandes plateformes (bureautique, messagerie, productivité) optimisent progressivement leurs interfaces pour tirer parti des formats pliables.
- Expériences natives : interfaces contextuelles, barres d'outils redimensionnables et gestion avancée des fenêtres contribuent à des workflows plus fluides.
Pour les développeurs, l'enjeu est double : tirer parti d'une surface d'affichage plus grande tout en garantissant des performances et une consommation énergétique maîtrisées. Les équipes produits doivent repenser la hiérarchie d'information et la navigation pour un affichage fractionné efficace.
Arguments pour les entreprises et cas d'usage
Quand un pliable devient un réel outil de productivité, l'intérêt des entreprises suit. Les cas d'usage sont variés :
- Force de vente et terrain : présentation de catalogues sur grand écran, signature électronique sur tablette compacte, accès à des CRM optimisés en split-screen.
- Création et édition : montage vidéo léger, retouche photo avec palettes d'outils latérales, prise de notes simultanée en visioconférence.
- Mobilité professionnelle : remplacements ponctuels d'une tablette pour la navigation de documents, lectures techniques ou revues de projet.
Ces usages transforment la perception des décideurs IT, qui voient dans le pliable une option viable pour équiper des utilisateurs hybrides sans multiplier les périphériques.
Concurrence et dynamique entre fabricants
La concurrence s'annonce féroce. Samsung, premier acteur du marché des pliables depuis plusieurs cycles, devrait intensifier son attention sur des modèles "livre" plus larges et raffinés. Honor, Oppo et d'autres challengers visent à proposer des alternatives plus accessibles ou mieux optimisées pour certains marchés régionaux.
Apple, s'il lance son iPhone pliable, changera la donne en termes d'image et d'écosystème. L'effet d'entraînement porterait sur la demande, mais aussi sur les comportements d'achat : certains consommateurs attendront l'offre d'Apple avant de franchir le pas, tandis que d'autres pourraient se tourner vers des alternatives déjà matures.
Risques et points d'attention
Plusieurs défis pourraient freiner l'adoption à grande échelle :
- Durabilité perçue : malgré les progrès, les inquiétudes sur la longévité des charnières et des écrans subsistent chez une partie des consommateurs.
- Prix : les pliables restent, en moyenne, plus coûteux que les smartphones traditionnels, ce qui limite l'adoption au-delà des segments premium si les coûts ne baissent pas.
- Écosystème applicatif : tant que toutes les applications courantes ne seront pas optimisées pour les formats pliables, l'expérience pourra sembler incomplète pour certains utilisateurs.
La réponse à ces risques passe par la communication (garanties, tests de durée), l'ingénierie pour réduire les coûts de production et un effort commun avec les éditeurs d'applications pour enrichir l'expérience utilisateur sur ces appareils.
Perspectives pour 2026 et au-delà
Le tableau pour 2026 est suffisamment prometteur pour susciter de l'enthousiasme : un segment qui mûrit, une demande consommateur plus saine et une course concurrentielle qui pourrait enfin rendre les téléphones pliables mainstream. Reste à savoir si l'écosystème (accessoires, applications, services professionnels) saura s'adapter au même rythme que le matériel. Le succès dépendra aussi de la capacité des fabricants à réduire les coûts tout en améliorant la fiabilité et l'expérience logicielle.
En attendant, les indicateurs clés à surveiller incluent :
- La part de marché des formats "livre" vs "clamshell".
- L'annonce éventuelle d'un iPhone pliable et sa date de commercialisation.
- Les innovations en matière de matériaux d'écran et de charnières.
- L'évolution des prix à l'achat et du coût total de possession pour les entreprises.
Conclusion
Les téléphones pliables ne sont plus simplement des curiosités technologiques. Ils évoluent vers des outils positionnés pour la productivité et l'usage professionnel, tout en conservant des modèles stylés pour le grand public. Si les tendances observées se confirment en 2026, nous assisterons à une normalisation progressive du pliable dans l'offre smartphone globale. Le calendrier des lancements, la qualité des optimisations logicielles et la dynamique concurrentielle détermineront la vitesse de cette transition.
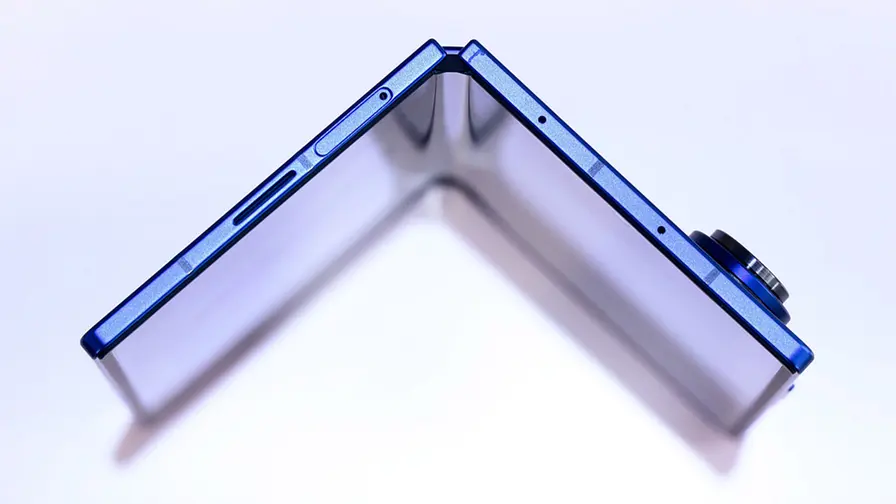
En somme, 2026 pourrait bien être l'année où le pliable cesse d'être un accessoire de niche pour devenir une option crédible, polyvalente et intégrée à l'écosystème mobile moderne.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires (3)
Bilan intéressant mais trop centré hardware. Tant que l'écosystème app n'est pas là, l'expérience restera incomplète. Prix aussi, ouf.
Vraiment ? Les charnières tiennent 5 ans en usage intensif? J'aimerais voir des tests indépendants, parce que j'y crois moyen.
Franchement, j'ai été surpris. Les pliables passent enfin du gadget à l'outil pro... si Apple confirme, ça va secouer.