
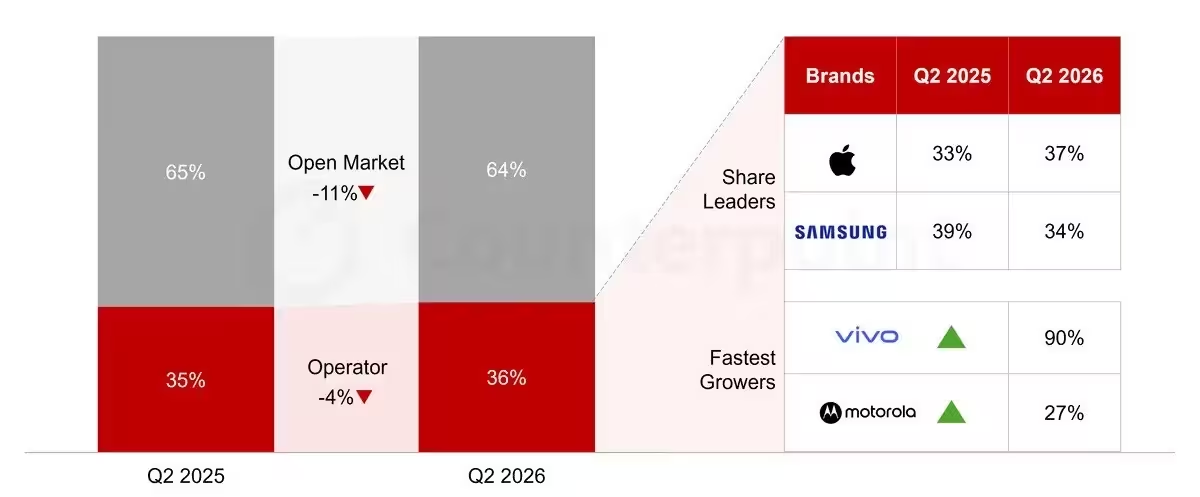
En août dernier, Counterpoint Research estimait à 35 millions le nombre total de smartphones expédiés en Europe entre avril et juin (T2). De nouvelles données ventilées par canal, issues de l’outil Europe Channel Share Tracker de Counterpoint, montrent que le marché ouvert — autrement dit les détaillants indépendants — a reculé de 11 % sur un an au T2 2025. Le canal des opérateurs, qui regroupe les fournisseurs de téléphonie mobile, n’a pour sa part baissé que de 4 % sur la même période. Les expéditions via les opérateurs ont donc moins reculé que chez les détaillants : -4 %, contre -11 % sur le marché ouvert.
Selon les analystes de Counterpoint, les opérateurs vendent généralement des appareils plus haut de gamme que les détaillants. La crise persistante des puces mémoire a particulièrement touché le segment des smartphones bon marché, réduisant les expéditions de modèles d’entrée de gamme, majoritairement vendus par les détaillants indépendants. Cette concentration des pertes sur l’entrée de gamme explique pourquoi le marché ouvert a enregistré un recul plus marqué que le canal des opérateurs.
Performances des marques chez les opérateurs
Sur le marché européen des opérateurs, Apple a devancé Samsung avec une part de marché de 37 %, contre 33 % pour son rival. Counterpoint a également identifié vivo et Motorola comme les marques affichant la croissance la plus rapide dans ce segment. Les analystes de Counterpoint s’attendent à ce que les expéditions via les opérateurs continuent de mieux résister que celles des détaillants.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires
Aucun commentaire pour l'instant. Soyez le premier.