

Les prix de la mémoire RAM et de la mémoire flash ont fortement augmenté en 2025, obligeant les fabricants de PC à revoir les spécifications et le marketing de leurs produits — et à tempérer certaines des promesses les plus ambitieuses autour des PC avec IA. Pour les acheteurs, assembleurs et personnes souhaitant mettre à niveau leur matériel, la conséquence se traduit par des factures plus élevées et moins d'options mémoire élevées aux niveaux de prix grand public.
Pourquoi les coûts de la mémoire ont grimpé et ce que cela signifie pour les PC
La demande des centres de données exécutant des charges de travail d'intelligence artificielle a provoqué un véritable séisme sur le marché de la mémoire. Les analystes indiquent que le coût des mémoires et du stockage destinés aux PC grand public a augmenté de 40 % à 70 % en 2025, et ces hausses ont été répercutées directement sur les consommateurs. Les expéditions mondiales de PC ont tout de même augmenté l'an dernier — Omdia signale une croissance de 9,2 % et IDC de 9,6 % — mais les tensions côté offre devraient rendre 2026 bien plus volatile.
Facteurs principaux derrière la hausse des prix
Plusieurs éléments se conjuguent pour expliquer la hausse rapide des prix de la mémoire RAM et du stockage flash : une demande massive pour former et inférer des modèles d'IA dans les data centers, des cycles de production complexes pour la DRAM et la NAND, des capacités de production limitées sur certains nœuds de fabrication, et des fluctuations dans la chaîne d'approvisionnement mondiale. Les entreprises de cloud et d'IA cherchent de la mémoire à haute capacité et de la NAND performante, évinçant souvent les commandes destinées au marché PC grand public.
Sur le plan technique, l'adoption accélérée de DDR5 pour la mémoire vive et les exigences de densité croissante sur les puces NAND ont contribué à concentrer la demande sur des composants dont la capacité de production ne peut pas être rapidement augmentée. Les augmentations de capacité exigent des investissements en usines (fabs) et en équipement qui prennent des trimestres, voire des années, à se matérialiser.
Impact sur la chaîne d'approvisionnement et les marges
Face à des coûts plus élevés, les fabricants adoptent deux stratégies prévisibles : augmenter les prix et expédier des machines avec moins de RAM. IDC prévoit une nouvelle hausse des prix des PC de l'ordre de 15 % à 20 % supplémentaires, tandis que plusieurs constructeurs abaissent discrètement les configurations mémoire moyennes des modèles d'entrée et de milieu de gamme pour préserver leurs stocks et protéger leurs marges.
Cette stratégie réduit l'exposition des fabricants aux ruptures de stock de composants coûteux tout en leur permettant de maintenir des volumes d'expédition. Cependant, elle change la proposition de valeur pour l'acheteur final : un ordinateur à prix équivalent peut désormais offrir moins de mémoire vive ou un stockage flash de plus faible capacité/performances qu'auparavant.
Données et prévisions
Les tendances observées en 2025 et les prévisions des cabinets d'analyse indiquent que la stabilisation du marché ne sera pas immédiate. Plusieurs analystes estiment que l'équilibre entre offre et demande pourrait ne pas revenir avant 2027, en fonction des investissements en capacité, de l'évolution des besoins des centres de données et des innovations technologiques comme de nouvelles générations de NAND ou des optimisations d'architecture mémoire.
Pour les consommateurs et les petites entreprises sensibles aux prix, cela signifie une période prolongée d'incertitude : hausse des coûts totaux de possession (TCO) des PC, options d'upgrade plus rares et arbitrages entre mémoire, processeur et autonomie.
Ce que cela signifie pour le soi-disant PC avec IA
Le timing est délicat pour la narrative des « PC avec IA ». Les fabricants mettent en avant l'IA embarquée sur l'appareil comme argument commercial depuis deux ans, mais beaucoup d'acheteurs ne sont pas encore convaincus — les alternatives cloud restent pratiques et les cas d'usages concrets pour l'IA locale restent souvent limités. Avec une mémoire vive devenue rare et coûteuse, les fabricants disposent de moins d'incitations à équiper les machines grand public de 16 Go ou plus, seuil souvent cité comme nécessaire pour des tâches d'IA locales.
Choix d'achat : autonomie, écran ou IA ?
Les responsables informatiques et les consommateurs peuvent désormais prioriser l'autonomie de la batterie, la qualité d'écran ou le prix plutôt que l'IA intégrée. Certains fournisseurs commencent déjà à réorienter leur communication : Dell, par exemple, a brièvement mis sa gamme XPS pour le grand public en pause en 2025 alors que la stratégie autour du PC avec IA faisait débat, et lors du retour de la gamme XPS au CES 2026 le message a davantage mis l'accent sur la qualité de fabrication, l'autonomie et les écrans plutôt que sur des fonctionnalités centrées sur l'IA.
Tensions côté logiciel et intégration
Même les éditeurs de logiciels ressentent la pression. Des rapports signalent une frustration interne chez Microsoft concernant certaines intégrations grand public de Copilot qui n'ont pas atteint les attentes. Cela souligne qu'il reste nécessaire d'aligner matériel et logiciel : l'optimisation des modèles, la compatibilité avec des quantités de RAM réduites, et l'adaptation des interfaces utilisateurs sont des chantiers importants avant que l'IA locale devienne un avantage clair et généralisé.
Conséquences pour l'écosystème des applications d'IA locales
Les développeurs d'applications et d'outils d'IA doivent repenser la façon dont leurs modèles fonctionnent sur des machines aux ressources limitées. Les approches d'optimisation incluent la quantification des modèles, le recours à des architectures plus efficaces, la compression des poids et la délégation de certains traitements au cloud hybride. Ces stratégies peuvent réduire l'empreinte mémoire et rendre les expériences d'IA locales plus viables sur des configurations à 8 Go ou 12 Go de RAM.
Effet sur les offres marketing
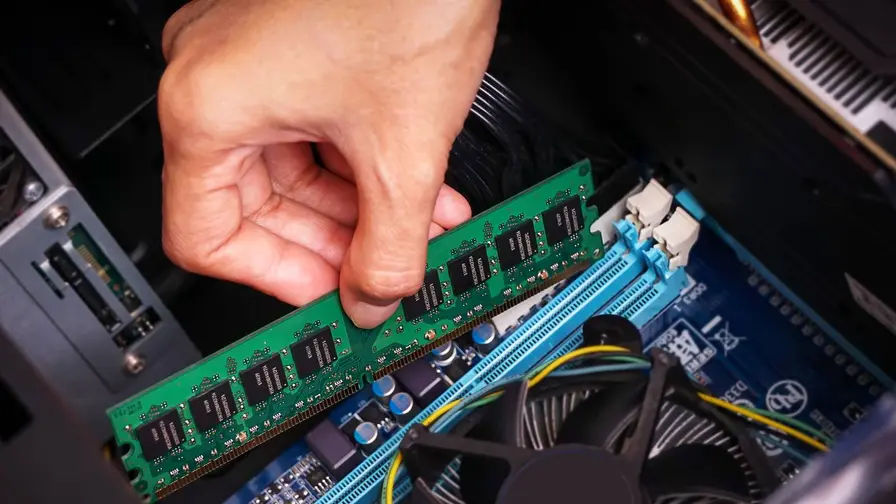
Curieusement, cette rareté pourrait être salutaire pour les acheteurs lassés du battage marketing autour de l'IA. Avec des coûts mémoire plus élevés et une demande consommateur plus mesurée, les constructeurs de PC seront sans doute contraints de démontrer de manière tangible que l'IA embarquée résout de vrais problèmes — et ne se contente pas d'être un label marketing permettant de justifier des prix plus élevés.
Conséquences pour les acheteurs, assembleurs et PME
Pour les acheteurs individuels et gamers
Les consommateurs cherchant à acheter un nouvel ordinateur ou à assembler une machine doivent s'attendre à payer davantage pour des configurations mémoire élevées. Les adeptes de jeux et les utilisateurs intensifs qui ont besoin de 16 Go, 32 Go ou plus de mémoire pour les jeux modernes, le streaming et le multitâche devront soit accepter des coûts supérieurs, soit envisager des compromis sur d'autres composants.
Pour les assembleurs, le marché secondaire des modules RAM et des SSD NAND verra probablement une pression à la hausse sur les prix. Les acheteurs qui planifient des upgrades devront surveiller les périodes de promotion et les cycles de production pour trouver des fenêtres de prix plus favorables.
Pour les entreprises et les services informatiques
Les DSI et les responsables d'achats IT devront recalibrer leurs stratégies d'approvisionnement : privilégier des contrats cadre, anticiper les besoins en mémoire pour éviter des pénuries, et évaluer des alternatives comme le recours à des PC remanufacturés ou à des solutions cloud pour certaines tâches intensives en mémoire. Les budgets devront intégrer des marges plus importantes pour absorber l'augmentation des coûts liés à la mémoire et au stockage.
Pour les petites et moyennes entreprises (PME)
Les PME, souvent sensibles aux prix, seront parmi les plus touchées. Elles pourraient reporter l'achat de nouveaux postes, privilégier des configurations plus modestes ou mutualiser certaines charges via des solutions cloud. Les fournisseurs de services gérés (MSP) devront ajuster leurs offres pour proposer des options de workstations partagées, des machines virtualisées et des solutions de stockage en réseau économes en coûts.
Stratégies des fabricants et alternatives techniques
Réduction des specs et segmentation produit
Pour faire face aux contraintes d'approvisionnement, les OEM redéfinissent leurs grilles de produits. Les gammes d'entrée et de milieu de gamme voient souvent une baisse des spécifications mémoire, tandis que les modèles haut de gamme conservent des configurations élevées, parfois à des prix encore plus premium. Cette segmentation permet aux marques de protéger la perception d'exclusivité des gammes supérieures tout en limitant l'impact sur le volume total des ventes.
Optimisations matérielles et logicielles
Les fabricants explorent aussi des optimisations techniques : transitions vers des contrôleurs mémoire plus efficients, choix de modules LPDDR plus économes pour les portables, et partenariats logiciels visant à optimiser l'utilisation de la mémoire. Les efforts de co-design matériel-logiciel deviennent essentiels pour tirer le meilleur parti de quantités de mémoire plus faibles, notamment via la gestion de la mémoire virtuelle, le préchargement intelligent et le swapping optimisé vers SSD NVMe très rapides.
Rôle du stockage flash et des SSD
Le stockage flash joue un rôle croissant comme tampon lorsque la RAM est limitée : des SSD NVMe rapides peuvent alléger certaines contraintes de mémoire grâce à des mécanismes de mise en cache et d'optimisation d'accès. Toutefois, l'utilisation du stockage comme substitut à la RAM a des limites de performance — la latence et le débit restent bien inférieurs à ceux de la mémoire vive. Les fabricants équilibrent donc soigneusement la répartition entre RAM et stockage pour maintenir une bonne expérience utilisateur.
Perspectives pour 2026–2027 et recommandations pratiques
Prévisions de marché
Plusieurs observateurs anticipent que le marché de la mémoire restera tendu jusqu'en 2027, avec des périodes d'amélioration ponctuelle liées à l'entrée en service d'usines additionnelles ou à des réallocations de capacité par les fournisseurs. Les investisseurs en capacité et les décisions stratégiques des grands acteurs du marché de la mémoire détermineront le calendrier précis d'un retour à l'équilibre.
Conseils pour les acheteurs
- Évaluer les besoins réels : ne pas surdimensionner la RAM si vos usages ne l'exigent pas.
- Privilégier l'équilibre : combiner RAM suffisante et SSD NVMe performant pour une expérience fluide.
- Planifier l'upgrade : choisir des machines avec des slots libres pour ajouter de la RAM plus tard lors d'une baisse des prix.
- Comparer offres commerciales : surveiller les promotions, bundles et programmes éducatifs ou B2B pour obtenir un meilleur rapport qualité-prix.
Stratégies pour les entreprises
Les entreprises devraient centraliser les achats, anticiper les besoins à 12–24 mois, et évaluer l'option de standardiser sur des configurations permettant des upgrades simples. De plus, l'optimisation des charges de travail via la virtualisation, le cloud hybride et la gestion des données peut réduire la pression sur la mémoire locale.
Opportunités pour l'innovation
La contrainte de mémoire stimule aussi l'innovation : nouveaux formats de mémoire, améliorations des architectures de modèle IA (plus efficaces en mémoire), et outils d'optimisation logicielle. Les entreprises qui investiront dans le co-design matériel-logiciel et dans l'optimisation des modèles d'IA pour des profils mémoire réduits pourront offrir des expériences différenciées sans dépendre d'une hausse illimitée de la capacité mémoire.
Conclusion
La flambée des prix de la RAM et de la mémoire flash en 2025 a forcé une réévaluation des spécifications et des stratégies marketing chez les fabricants de PC. Pour les consommateurs, ceci se traduit par des coûts plus élevés et moins d'options mémoire généreuses aux prix grand public. Les acteurs du marché — constructeurs, éditeurs logiciels, assembleurs et acheteurs — doivent s'adapter par des arbitrages techniques, des optimisations et une planification d'achat plus fine.
À plus long terme, cette période de raréfaction pourrait aussi produire des effets bénéfiques : une demande réduite pour l'IA marketing superficielle et une pression accrue pour que l'IA embarquée apporte des bénéfices concrets et mesurables. En attendant une stabilisation probable du marché vers 2027, la prudence, la flexibilité et l'optimisation resteront des atouts majeurs pour naviguer ce contexte de hausse des prix de la mémoire.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires (3)
Ici on assemble PC en boutique, on a vu les prix grimper en 2025, clients renoncent aux 32Go. On conseille slots libres, attendre 2027? pas faux.
Wow, je pensais pas que la RAM deviendrait un luxe... 15% à 20% de plus? Sérieux? Si ça continue, adieu, upgrades faciles.
Ça se tient, la demande IA bouffe la RAM. Résultat: 16 Go plus rare, prix en hausse. J’attends les soldes, pas envie de payer plus.