
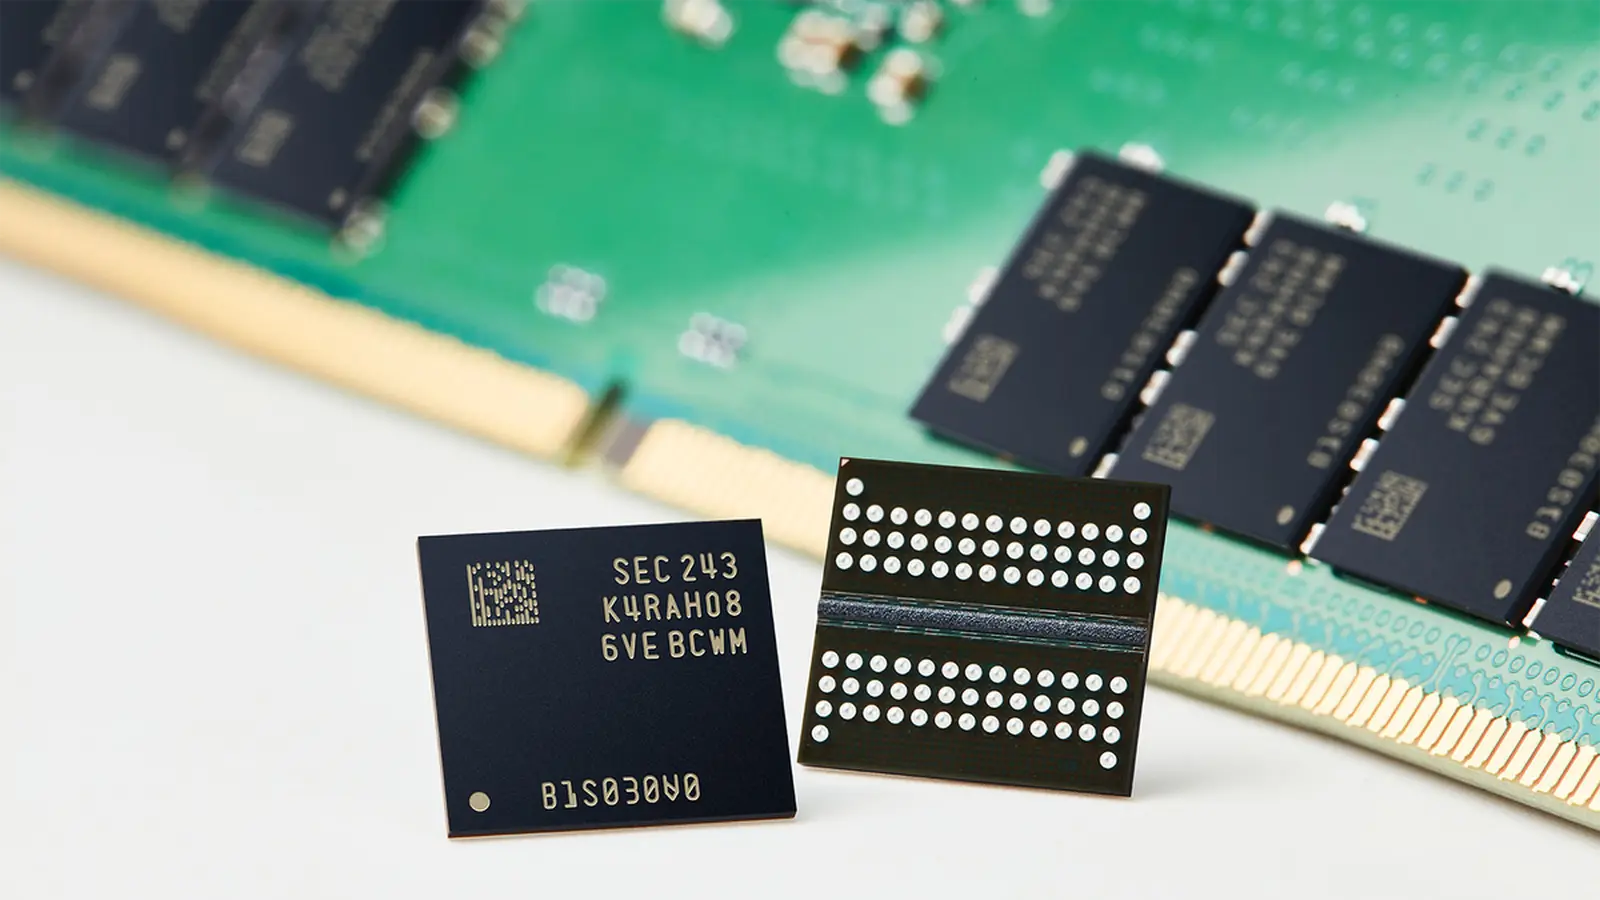
Les acheteurs le remarqueront à la caisse. Morgan Stanley affirme désormais que les DRAM plus anciennes, comme la DDR4, vont connaître une forte hausse des prix, et le problème commence sur les lignes de production des plaquettes.
Chiffres clés : la banque prévoit une hausse d'environ 50 % des prix de la DDR4 au troisième trimestre, suivie d'une nouvelle hausse d'environ 10 % au quatrième trimestre 2026. Pour la NAND SLC, les perspectives sont encore plus sévères, avec des projections d'augmentations de 50 % pour chacun des deux trimestres restants de l'année.
Où va le silicium et pourquoi cela compte
Les fabricants de puces réaffectent le silicium précieux vers des produits de nouvelle génération à marges plus élevées. L'HBM, la DDR5 et les NAND avancées grignotent rapidement la capacité des plaquettes. Ce basculement réduit la production des produits anciens qui sont encore largement utilisés dans les ordinateurs portables, les routeurs et les appareils à bas coût.
L'HBM est particulièrement vorace. Il utilise environ trois fois la surface de plaquette d'une DRAM standard. En partie parce que l'HBM empile verticalement les dies mémoire et s'appuie sur des vias traversant le silicium, appelés TSV, pour relier les couches - une configuration qui limite le nombre de cellules pouvant tenir sur une plaquette. La demande d'HBM continue d'augmenter : UBS estime que Nvidia à lui seul pourrait consommer environ 25,1 milliards de gigabits d'HBM sur un approvisionnement industriel prévu de 61,5 milliards de gigabits en 2027.
Parallèlement, les prix de la DDR5 ne montrent aucun signe d'accalmie. Bank of America a rapporté que les prix au comptant des kits 24 Go DDR5-5600/6400 ont augmenté de 8 % d'un mois sur l'autre en août, une hausse qui se traduit par une augmentation de 483 % par rapport à l'année précédente. À titre de comparaison, un module 24 Go DDR5 qui se négociait autour de 7,4 € à la mi-2025 approche désormais environ 43,2 €.
Attendez-vous à une pression à la hausse sur les prix de la mémoire dans tous les segments.
- La réaffectation des approvisionnements favorise l'HBM, la DDR5 et les NAND de pointe, réduisant la production de DDR4 et de NAND SLC.
- La consommation de plaquettes par module HBM plus élevée et la demande en forte croissance centrée sur les GPU amplifient la rareté.
- Les prix de détail et ceux des fabricants OEM reflètent déjà la contrainte ; les prix des kits pour consommateurs ont fortement augmenté d'une année sur l'autre.
Qu'est-ce que cela signifie pour les fabricants et les acheteurs ? Les constructeurs d'appareils devront faire face à des choix d'approvisionnement plus difficiles et à des listes de matériaux (BOM) probablement plus élevées pour tout ce qui nécessite de la mémoire en volume. Les fournisseurs de petits systèmes et d'appareils embarqués qui dépendent de la DDR4 ou de la NAND SLC seront les plus exposés. Pour les consommateurs, l'effet est plus simple : des prix plus élevés pour les mises à niveau de mémoire et, à terme, des appareils plus coûteux.
Plusieurs leviers sont disponibles pour les entreprises : sécuriser des contrats tôt, élargir la liste des fournisseurs, repenser les conceptions pour utiliser la mémoire plus récente quand c'est possible, ou accepter des coûts plus élevés et les répercuter. Aucune de ces options n'est sans douleur.
En bref, l'anatomie du marché de la mémoire a changé. Les choix de fabrication effectués aujourd'hui, qui privilégient l'HBM ainsi que les DDR5 et NAND avancées, réduisent déjà l'offre pour les composants plus anciens. Si les chiffres de Morgan Stanley se confirment, l'impact se fera sentir dans les chaînes d'approvisionnement et aux prix de détail pendant des mois.

"Rédactrice spécialisée dans les réseaux sociaux et la culture web. Je suis les tendances qui font le buzz."
Discussion
Laisser un commentaire
Commentaires
Aucun commentaire pour l'instant. Soyez le premier.